ニュースレター(2026年10月30日)中銀の政策発表・米インフレ指標・AI決算を消化し、金は4,000ドル、銀は50ドル割れ
週間市場ウォッチ
今週金曜日の弊社チャート上のLBMA価格が決まる時間の価格と前週のLBMA価格を比較した一週間の変動率は以下の通りです。
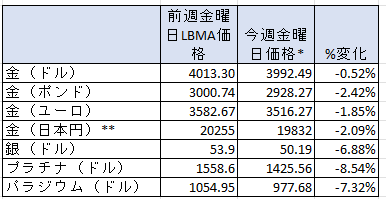
*金は午後3時の弊社チャート価格、銀は正午、プラチナとパラジウムは午後2時の価格。時刻は全てロンドン時間。
**日本円価格はLBMA価格として発表されないために、弊社チャート上の金曜日午後3時の価格。
- 金:ドル建て価格は、週間で2週連続で下落し、金曜日価格で2025年10月10日以来の低値。
- 銀:6週連続の週間の下落で、金曜日価格で2025年11月21日以来の低値。
- プラチナ:7週連続の週間の下落で、金曜日価格で2025年9月19日以来の低値。
- パラジウム:9週連続の週間の下げで、金曜日価格で2025年5月30日以来の低値。
貴金属市場の動向(週間)
今週の金・銀相場は、前週の急落から週半ばにかけて持ち直したものの、後半には再び売りが強まりました。週初は、主要中央銀行の金融政策発表や米大手ハイテク企業の決算を控える中、原油価格の下落によるインフレ懸念の緩和と、前週の下げに対する反発が相場を支えていました。
水曜日の米連邦公開市場委員会(FOMC)では、予想通り政策金利が据え置かれました。ただし、2人が利上げを主張して反対票を投じ、年内の追加利上げ観測は根強く残りました。金・銀は発表後に一時上昇しましたが、翌日の予想を上回る米GDP成長率と、前月から伸びが加速したPCEインフレ指標を受け、金融政策を慎重に見極める動きが続きました。
週後半は、アルファベットの決算をきっかけに、巨額のAI投資の収益性や関連企業の債務拡大への懸念が再燃。ハイテク株を中心に株式相場が下落し、追加証拠金などに備えた現金確保の売りも、貴金属相場の重しとなったとされていました。日米欧の中央銀行がそろって政策金利を据え置き、金曜日には米長期金利や利上げ予想も低下しましたが、金・銀の下落を食い止めるには至りませんでした。
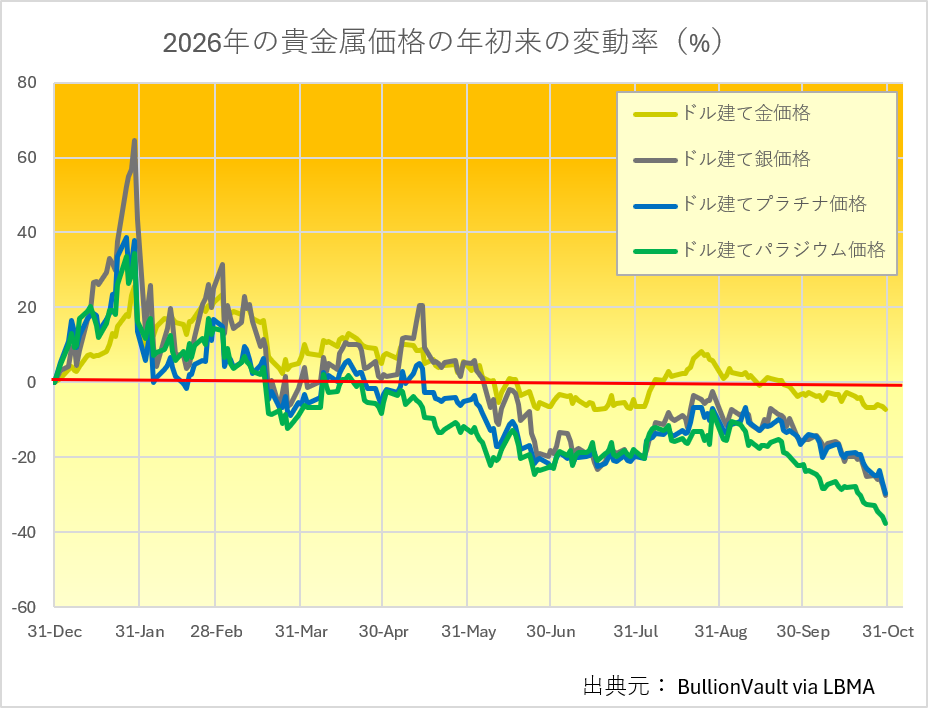
銀は金を上回る下落となり、金銀比価は年初来の最高水準へ上昇。工業用途の需要の比重が大きいプラチナとパラジウムも、銀と同様に下げ幅を広げています。本日時点のドル建て価格は、前年末比で金が7.32%、銀が30.28%、プラチナが29.67%、パラジウムが37.61%下落しています。下のチャートは、これら4貴金属の年初来の変動率を示しています。
今週の貴金属相場の動き(日次)
■ 月曜日
主要中央銀行の金融政策発表や米大手ハイテク企業の決算を控える中、前週の急落を受けた買い戻しで、金は4,000ドル台を回復。ロンドン夕方にトロイオンスあたり4,029ドルまで一時上昇した後、上げ幅を若干縮小しました。銀は54.40ドルまで上昇したものの、その後53.03ドルの安値を付けるなど、不安定な動きとなりました。
■ 火曜日
原油価格が2営業日連続で下落し、インフレ懸念がやや和らぐ中、金・銀は反発を継続。それぞれ4,000ドルと53ドル付近で下値を維持したことも市場心理を支え、一時4,065ドル、54.55ドルまで上昇しました。
■ 水曜日
FRBは予想通り政策金利を据え置きました。金・銀は発表直後に小幅下落した後、金が4,081ドル、銀が54.57ドルまで一時上昇。ただし、2人が利上げを主張して反対票を投じたことで、12月の利上げ確率は前日の83.8%から86.5%へ上昇し、金融引き締めへの警戒は残りました。
■ 木曜日
予想を上回る米GDP成長率と、前月から伸びが加速したPCEインフレ指標を受け、金融政策を慎重に見極める動きが続きました。一方、アルファベットの決算で巨額のAI投資の収益性への懸念が再燃し、ハイテク株が下落。現金確保のための売りも貴金属相場の重しとなったとされ、金は4,000ドル、銀は52ドル付近へ下落しました。銀は昨年11月26日以来の安値となりました。
■ 金曜日
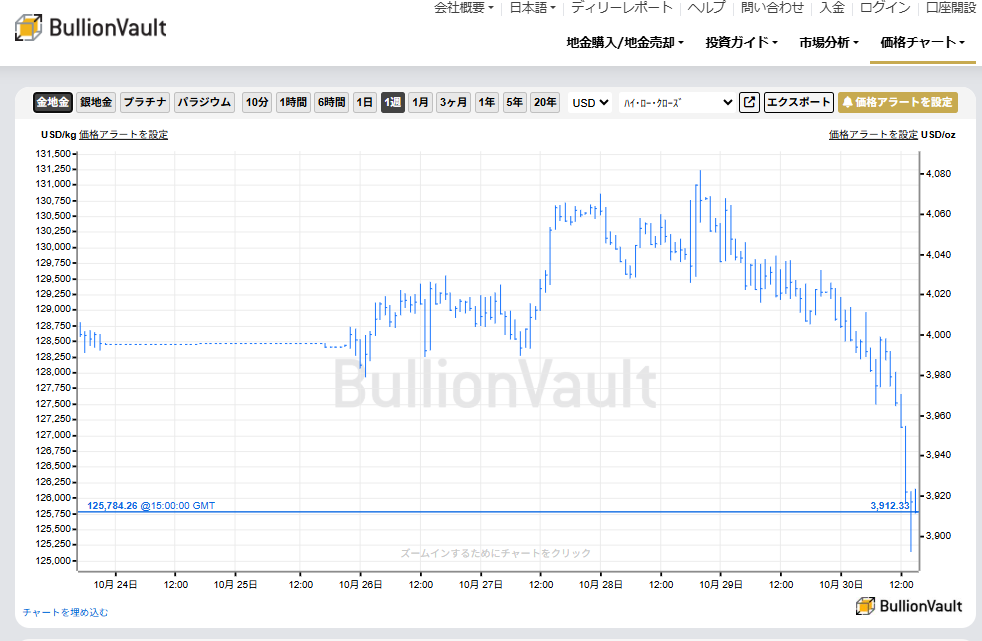
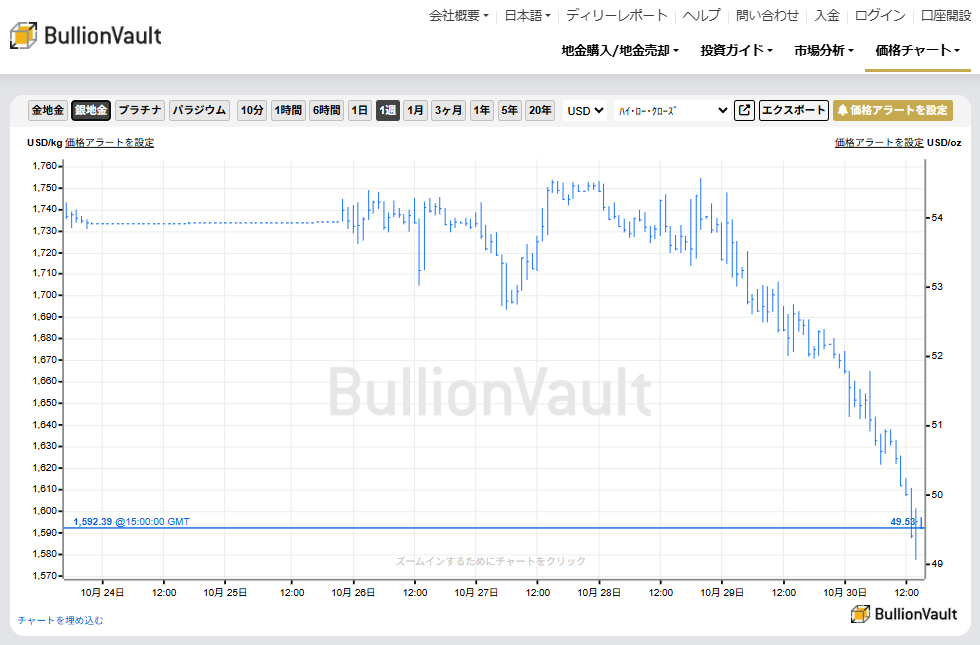
AI関連企業の債務拡大への懸念からアジア・欧州株が下落する中、金・銀も大幅に続落。米長期金利や利上げ予想は低下しましたが、相場の下支えにはつながりませんでした。ロンドン時間午後3時現在、金は3,922ドル、銀は49.64ドル前後で推移し、それぞれ昨年10月末以来、昨年11月以来の安値を付けました。
銀は金を上回る下落となり、1980年と2011年の当時の史上最高値に相当する50ドルを割り込み、金銀比価は一時79を超えました。メタルズ・フォーカスは、銀価格の高騰による宝飾品・銀食器需要の減退や、太陽光発電分野での銀使用量の削減・代替素材への切り替えが、需要を圧迫していると指摘しています。
その他の市場ニュース
-
米商品先物取引委員会(CFTC)の建玉報告によれば、10月20日までの1週間に、金・銀・プラチナの買い越しが減少し、パラジウムの売り越しが増加していました。
-
金のネットロングは前週比2.2%減の338.05トンと、8週連続で減少して6月9日の週以来の低い水準へ下げていました。2025年の平均は465.8トン、2024年は555.8トン。
-
銀の先物・オプションのネットロングは34.7%減の583トンと4週連続で減少して2024年2月27日の週以来の低さへ減少していました。2025年の平均は5,132.4トン、2024年は4,231.0トン。
-
プラチナのネットロングは5.8%減の10.3トンと、7月28日の週以来の低い水準へと減少していました。2025年の平均は16.2トン、2024年は9.4トン。
-
パラジウムは、2月3日の週以来のネットロングから3月17日の週にネットショートへ転じた後、20日までにネットショートが11.8%増の37.8トンと6週連続で増加して2025年5月13日の週以来の高い水準へと増加していました。2025年の平均は19.3トンのネットショート、2024年は32.6トンのネットショート。
-
金ETF最大銘柄のSPDR Gold Sharesの残高は、今週木曜日までに0.57トン(0.05%)減の1,041.083トンと10月26日以来の低さで、2週連続で減少する見込みとなっています。10月は月間で14.61トン(1.38%)すでに下げており、6月以来の月間の下げとなる見込みです。
-
金ETF第2位のiShares Gold Trustの残高は、今週木曜日までに0.79トン(0.17%)減の462.26トンと、9月11日以来の低い水準で、週間の減少の見込みとなっています。月間では1.24トン(0.27%)減と月間の減少の見込みです。
-
銀ETF最大銘柄のiShares Silver Trustの残高は、今週木曜日までに42.12トン(0.27%)増で15,541.85トンとなり、3月10日以来の高い水準で、4週連続の週間の増加の見込みで、月間でも189.85トン(1.24%)増の見込みとなっています。
-
金銀比価(LBMA価格ベース)は、今週74台前半で始まり、本日金曜日に78台後半と昨年11月末以来の高さまで上昇して推移しています。2025年の平均は87.85、2024年は84.75、2023年は83.27、過去5年平均は82.44です。比価が高いほど、金に対する銀の相対価格が低いことを示します。
-
上海黄金交易所(SGE)とロンドン金価格の価格差は、前週の8.72ドルのプレミアムから、6.35ドルのプレミアムへと下げていました。2025年の平均プレミアムは2.85ドル、2024年は15.15ドル、2023年は29ドル、2022年は11ドル、過去5年平均は6.9ドルです。
来週の主要イベント及び主要経済指標
今週は主要中央銀行の政策金利発表、そして米連邦準備制度理事会(FRB)がインフレ指標として注目する個人消費支出(PCE)コアデフレーターの発表などが続き、市場は反応することとなりました。
来週は火曜日に米国の中間選挙が行われ、また米雇用関係データが多く発表され、火曜日の雇用動態調査(JOLTS)求人件数、水曜日のADP雇用統計、金曜日の雇用統計、そして木曜日にはイングランド銀行の政策金利も発表され、市場は注目することとなります。
その他、主要経済指標の発表スケジュールの詳細は、主要経済指標(2026年11月2日~6日)をご覧ください。
ブリオンボールトニュース
今週の市場分析及び投資ガイドページには下記の記事が掲載されました。
-
主要経済指標(2026年10月26日~30日)今週の結果をまとめています。
-
主要経済指標(2026年11月2日~6日)来週の予定をまとめています。
-
金価格ディリーレポート(2026年10月26日)金価格は4000ドルを回復、直近の急落前の投機筋の買い越し縮小は過去と比べ限定的
なお、弊社のYouTubeチャンネルでは、日々の弊社の金価格ディリーレポート(英文)を音声でも配信中です。ぜひご視聴、ご登録ください。
ロンドン便り
今週英国では、ブラジルとイスラエルの選挙結果や、スペインでの高速鉄道の事故、チャールズ国王のカリブ海諸国訪問などが報じられています。
そのような中、今週28日に発表された英国政府の予算も大きなニュースとなっていますので、暮らしに関わる要点をまとめてみましょう。
今回の予算では、物価高、特に光熱費の上昇への対応が柱となりました。イングランドでは、カウンシルタックス(地方税)の住宅評価区分がA~Dの世帯に、来年1月から100ポンドの光熱費支援金が支給されます。また、家庭用電力の付加価値税(VAT)減税と、燃料税の1リットル当たり5ペンスの引き下げは、来年7月まで延長されます。その財源の一部として、銀行利益への上乗せ税率が一時的に引き上げられます。
貯蓄については、現金ISA(非課税貯蓄口座)の年間拠出上限を引き下げる計画が撤回され、2万ポンドが維持されることになりました。一方、所得税の課税基準額の据え置きは続くため、賃金が上がるにつれて税負担も増える状況は変わりません。21歳以上の最低賃金は、来年4月から3.9%引き上げられ、時給13.21ポンドとなります。
一方、野党保守党のバデノック党首は、政府債務や膨らむ社会保障費への対応が不十分で、踏み込みが足りないと批判しています。
こうした批判の背景には、パンデミック後も改善しない英国財政の厳しい現実があります。2025/26年度には、政府債務の利払いだけで約1,090億ポンドを費やし、教育や防衛それぞれの日常的な運営予算を上回りました。さらに、高齢化や病気・障害に関連する給付の受給者増加により、年金を含む社会保障費も膨らんでいます。英国予算責任局(OBR)の今年3月の予測では、社会保障費のGDPに対する割合は、パンデミック前の2019/20年度の10.0%から、2030/31年度には11.2%へ上昇する見通しです。借金の利払いと社会保障費の増加が、公共サービスの改善や新たな家計支援に使える財源を圧迫しているのです。
今回の予算は、2024年の労働党のマニフェスト(政権公約)で掲げた、所得税、国民保険料、付加価値税(VAT)の主要税率を引き上げないという約束を踏まえ、大幅な政策転換を見送ったものともいえます。こうした中、早期の総選挙で新たな信任を得てから、より大きな改革に踏み出すのではないか、という憶測も出ています。ただし、バーナム首相は、今後12か月以内の総選挙を否定しています。家計支援と財政再建をどう両立させるのか、今後の動きも注目されます。





 メールでのお問い合わせ