金価格ディリーレポート(2026年11月16日)金は12週間で15%下落、「売る材料はいくらでもある」
金価格は月曜日に一段と下落し、13カ月ぶりの安値を更新しました。過去20年で最大級となった約3カ月間の下落が続いています。米国の利上げ観測を背景に、米10年国債利回りは5%を上回り、ドルは2025年4月以来の高値圏で推移しました。
「短期的にはゴールドを売る材料だらけで、そのようにマーケットは動いています」と、日本貴金属マーケット協会(JBMA)の池水雄一代表理事は述べています。
貴金属の精錬・金融事業を手がけるMKS PAMPで調査・金属戦略部門を率いるニッキー・シールズ氏は、トレーダーが売り材料を探し続ける中、金と銀の値動きは「明らかに弱気相場の様相を呈している」と指摘しています。
一方、シールズ氏は、今回の金価格の下落を「構造的な強気相場の中にある短期的な弱気局面」とみています。
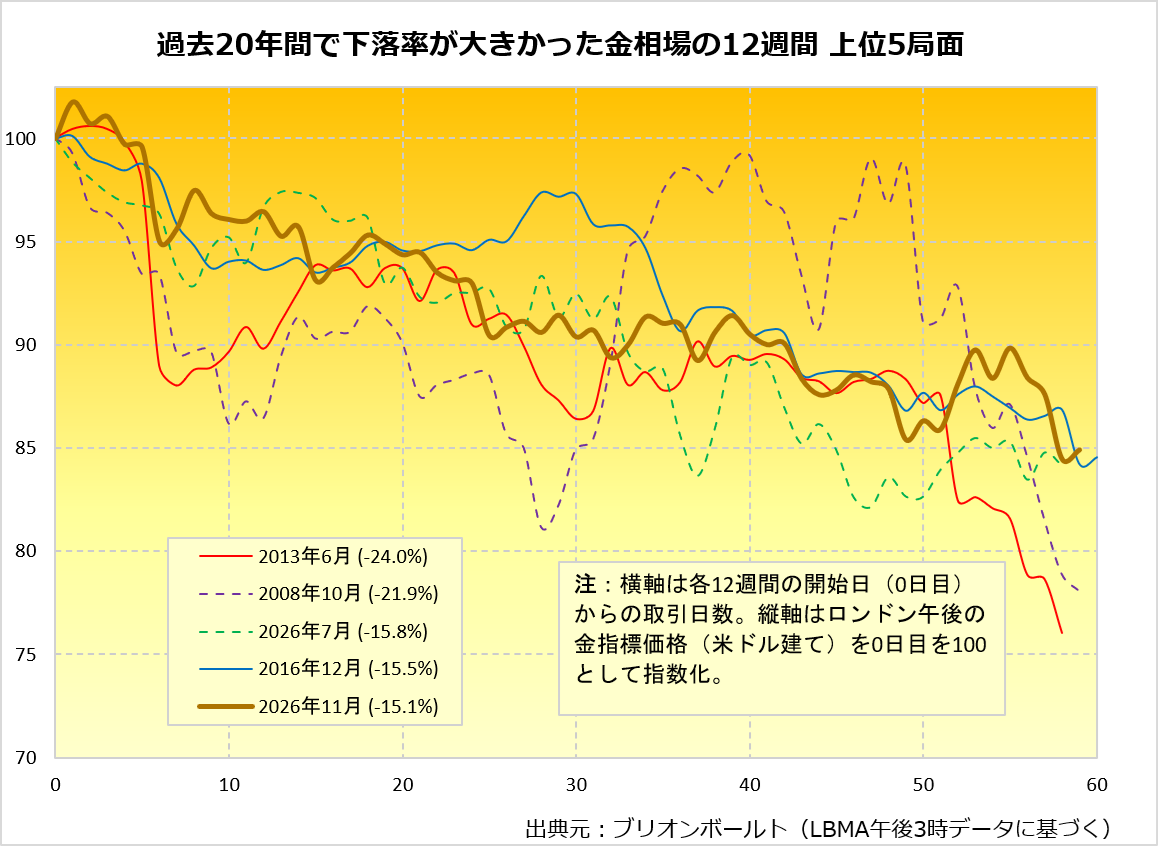
ロンドンの午後3時の値決め価格を米ドル建てで見ると、金は2026年11月13日(金)までの12週間で15.1%下落しました。互いに重複しない12週間の下落局面を比較すると、過去20年間で5番目の下落率です。
今夏にも金は12週間で15.8%下落しました。今回の15.1%安は、2006年以降の下落率上位5局面の中で下落した週が最も多く、ドル建て金価格は12週中10週で下落しました。
今回の局面で最も下げた週の下落率は4.2%でした。これに対し、金融危機後の2013年春の急落局面では週間で8.5%、リーマン・ブラザーズの経営破綻を受けた2008年秋の混乱時には12.9%下落した週がありました。いずれの局面でも、今回の12週間と同様に債券利回りが大きく上昇し、特にインフレ率を差し引いた実質金利の上昇が目立ちました。
月曜日の取引序盤、金現物価格は、前週金曜日のロンドン午後の値決め価格を1.5%下回る1トロイオンスあたり3833ドルまで下落しました。その後、ロンドンの昼までに下げ幅の3分の2を取り戻しました。
前週の金価格は、米消費者物価の伸びが市場予想を上回り、米国債利回りが上昇したことを受け、3.9%下落しました。
米10年国債利回りは月曜午前に小幅に低下しましたが、新規の買い手にとっては引き続き年率5%を超える水準でした。ドルインデックスは2025年4月以来の高水準で横ばいとなりました。
金利市場では、米連邦準備制度理事会(FRB)が12月の会合で利上げすることを引き続き完全に織り込んでおり、0.50パーセントポイントの利上げの確率は10%と見込まれています。
FRBのケビン・ウォーシュ議長は、きょうこの後に講演する予定です。FRBが今後の政策運営について金融市場に「フォワードガイダンス」を示していないことを巡り、他の政策当局者の間では、有力なFRBウォッチャーが「公然たる反発」と呼ぶ動きが起きています。
銀も金につれて下落し、下げ幅は金を上回りました。世界第2位の経済大国である中国の経済指標が市場予想を下回り、世界の工業需要に対する懸念が強まる中、アジア時間の取引では一時6.0%安の1トロイオンスあたり47.15ドルをつけました。
その後、金が13カ月ぶりの安値から反発する中、銀もロンドンの昼までにこの日の下げ幅の5分の1を取り戻しました。一方、非鉄金属の銅も売られ、4カ月ぶりの安値をつけました。
インフレの加速と利上げ観測の強まりの主因と広くみられてきた原油は、この2週間の下落基調が続きました。ホルムズ海峡を通る原油輸送の回復を受け、第4四半期に世界の原油供給が需要を上回るとの見方が強まり、ブレント原油先物は0.8%安の1バレルあたり95.10ドルとなりました。
ブレント原油先物は前週金曜日に95.84ドルで取引を終え、週間で2.5%下落しました。その前の週には16%急落していました。





 メールでのお問い合わせ