金価格ディリーレポート(2026年10月26日)金価格は4000ドルを回復、直近の急落前の投機筋の買い越し縮小は過去と比べ限定的
月曜日の金価格は、主要中央銀行の金融政策決定や大手ハイテク企業の決算発表が相次ぐ週を前に、節目の4000ドルを回復しました。一方、最新のデータでは、COMEX金先物・オプションの投機筋の買い越し残高が8週連続で減少したものの、過去の同様の局面と比較すると、金価格の下落幅に対する買い越し残高の縮小は比較的小幅にとどまっていたことが明らかになりました。
金現物価格は月曜日の昼頃、前週金曜日のロンドン午後のオークション価格を0.2%上回るトロイオンスあたり4021ドルで取引されていました。投資家は、米連邦公開市場委員会(FOMC)を前に、中東情勢に伴う原油価格の変動が利上げ観測にどう影響するかを見極めるとともに、大手ハイテク企業の決算に対するAI関連株の反応を注視していました。
金価格は先週、5月中旬以来の大幅な週間下落率となる4.2%安を記録し、金曜日のロンドン午後のオークションではトロイオンスあたり4013ドルと、金曜日の同価格としては7月17日以来の安値となりました。その後4000ドルを割る水準へさげていました。金曜日のオークション価格は、2026年1月29日に記録したこの価格上の史上最高値5405ドルを25.75%下回る水準です。
一方、銀価格は月曜日、金曜日のロンドンのオークション価格を0.5%上回るトロイオンスあたり54.15ドルで取引されていました。先週は6.6%下落し、7月中旬以来の大幅な週間下落率を記録していました。銀は工業用途の割合が高いため、木曜日のAI関連株主導の急落を受けた景気への懸念が重しとなりました。この日は、AI投資の規模と資金調達を巡る懸念が再燃し、ナスダック総合指数が2.6%、フィラデルフィア半導体株指数(SOX)が6.7%下落していました。銀の週間下落率が金を上回ったことで、金銀比価は昨年11月以来の高水準となる74へ上昇しました。
月曜日のアジア株式市場は軟調で、半導体関連株の比重が高い韓国の総合株価指数(KOSPI)は1.5%安で取引を終え、中国のCSI300指数は0.04%の小幅下落となりました。一方、欧州のSTOXX600指数は、先週に9月上旬以来の大幅な週間下落を記録した後、月曜日午前の取引では0.4%上昇していました。
金鉱業界団体ワールド・ゴールド・カウンシルの元日本代表で、日本経済新聞に定期的に寄稿している豊島逸夫氏は、「直近の下落に特段のきっかけはありません」と述べています。
同氏は続けて、「FOMCと中間選挙が視野に入る中、CTA(商品投資顧問)を含む短期投機筋がポジションを解消しています。株価急落による損失を補填するための換金売りも目立ちます」と説明し、米国債と日本円には安全資産としての買いが入っていると付け加えています。
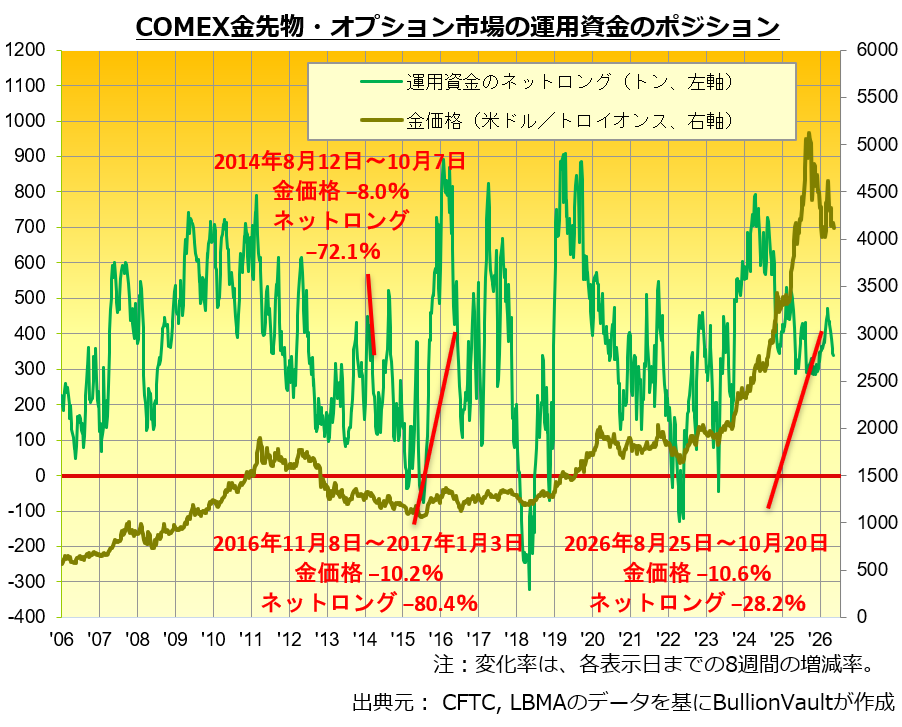
最新のデータによると、米商品先物取引委員会(CFTC)が「マネージド・マネー」に分類するヘッジファンドなどのレバレッジを用いる投機筋は、10月20日までの週にCOMEX金先物・オプションの買い越し残高を8週連続で減らし、338.05トンとしました。この8週間で買い越し残高は132.59トン、率にして28.2%減少し、金価格は10.6%下落しました。過去の投機筋による売りが長期間続いた局面と比較すると、この規模の価格下落に対する買い越し残高の縮小は、比較的小幅にとどまっています。
2006年6月以降のデータでは、買い越し残高が8週以上連続で減少した局面は、今回を含めて8回ありました。過去7回のうち、金価格も下落した4回では、買い越し残高が72~81%減少する一方、金価格は7.5~20.7%下落していました。残る3回では、金価格は上昇または横ばいでした。
チャートで取り上げた2014年と2016年後半の局面は、いずれもドル高と米連邦準備制度理事会(FRB)の利上げ観測の高まりを背景としていました。
ただし、投機筋のポジションだけで金価格の動きを説明することはできず、最新のデータには10月22日と23日の価格急落は反映されていません。
先週の金ETFの資金フローはまちまちでした。世界最大の金現物保有型ETFであるSPDRゴールド・シェア(GLD)の保有量は1.64%減の1041.65トンとなり、3月6日までの週以来の大幅な週間流出を記録しました。対照的に、世界第2位のiシェアーズ・ゴールド・トラスト(IAU)の保有量は0.03%増の463.05トンと、ほぼ横ばいでした。
ブレント原油価格は、中東情勢の緊迫化を背景に先週約6%上昇した後、月曜日には1.6%下落し、1バレルあたり114.82ドルとなりました。米国とイランの緊張緩和に向けた外交努力が再び進められたことで、利益確定売りが促されていました。
スイスの貴金属精製・金融グループ、MKSパンプで金属戦略責任者を務めるニッキー・シールズ氏は、最新のレポートで「金に対して、原油は金利を通じて影響しています」と述べています。同氏によると、原油高がインフレ期待を高止まりさせ、中央銀行が高金利をより長期間維持するとの見方を強めており、先週はこの影響が地政学的リスクに伴う安全資産需要を上回っていました。
週末もフーシ派によるサウジアラビアへの攻撃が続く中、トランプ大統領は、イランとの合意を目指すか、米国による攻撃を再開するかを検討していると述べました。同大統領はこれに先立ち、11月3日の米中間選挙前には攻撃を再開しないと発言していました。
CMEのFedWatchツールによると、市場が織り込む今週のFOMCでの利上げ確率は、1週間前の2割弱から1割未満へ低下しています。ただし、年末までに利上げが実施される確率は、引き続き約8割となっています。
米10年物国債利回りは月曜日、約4.99%で推移していました。先週は約1カ月ぶりの低水準に向けて低下しましたが、貴金属価格への支援は限定的でした。
フランスの10年物国債利回りは月曜日、再び5%を下回る約4.98%へ低下しました。格下げへの懸念があったものの、ムーディーズが金曜日に同国の信用格付けを「Aa3」、見通しを「ネガティブ」に据え置いたことに加え、週末の抗議活動での暴力行為が前の週ほど激しくなかったことが背景となっていました。同利回りは先週木曜日、2002年7月以来の高水準となる約5.14%に達していました。
今週は、市場に影響を与えるイベントが相次ぎます。火曜日にはイスラエルの総選挙が行われ、水曜日には米連邦公開市場委員会(FOMC)、木曜日には欧州中央銀行(ECB)、金曜日には日本銀行が金融政策を発表します。木曜日には、米連邦準備制度理事会(FRB)が注目するコア指数を含む米個人消費支出(PCE)物価指数も発表されます。また、水曜日にはアルファベットとマイクロソフト、木曜日にはアマゾンが決算を発表する予定で、AI投資とその資金調達に再び注目が集まります。





 メールでのお問い合わせ