ニュースレター(2026年10月9日)金・銀は原油高と長期金利・ドルの高止まりで下落も、週末に反発
週間市場ウォッチ
今週金曜日の弊社チャート上のLBMA価格が決まる時間の価格と前週のLBMA価格を比較した一週間の変動率は以下の通りです。
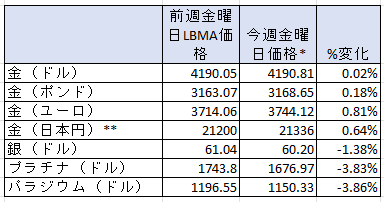
*金は午後3時の弊社チャート価格、銀は正午、プラチナとパラジウムは午後2時の価格。
**日本円価格はLBMA価格として発表されないために、弊社チャート上の金曜日午後3時の価格。
- 金:ドル建て価格は、若干ながら6週ぶりに週間で上昇し、金曜日価格で7月31日以来の低値であった前週から上昇。
- 銀:3週連続の週間の下落で、金曜日価格で7月31日以来の低値。
- プラチナ:4週連続の週間の下落で、金曜日価格で7月31日以来の低値。
- パラジウム:6週連続の週間の下げで、金曜日価格で2025年9月5日以来の低値。
貴金属市場の動向(週間)
今週の金・銀相場は、中東情勢を受けた原油価格の変動と、それに伴う米長期金利やドルの動きに左右されました。前週の弱い米雇用統計を受けて10月の利上げ観測は後退したものの、長期金利とドルの高止まりが相場の重石となりました。
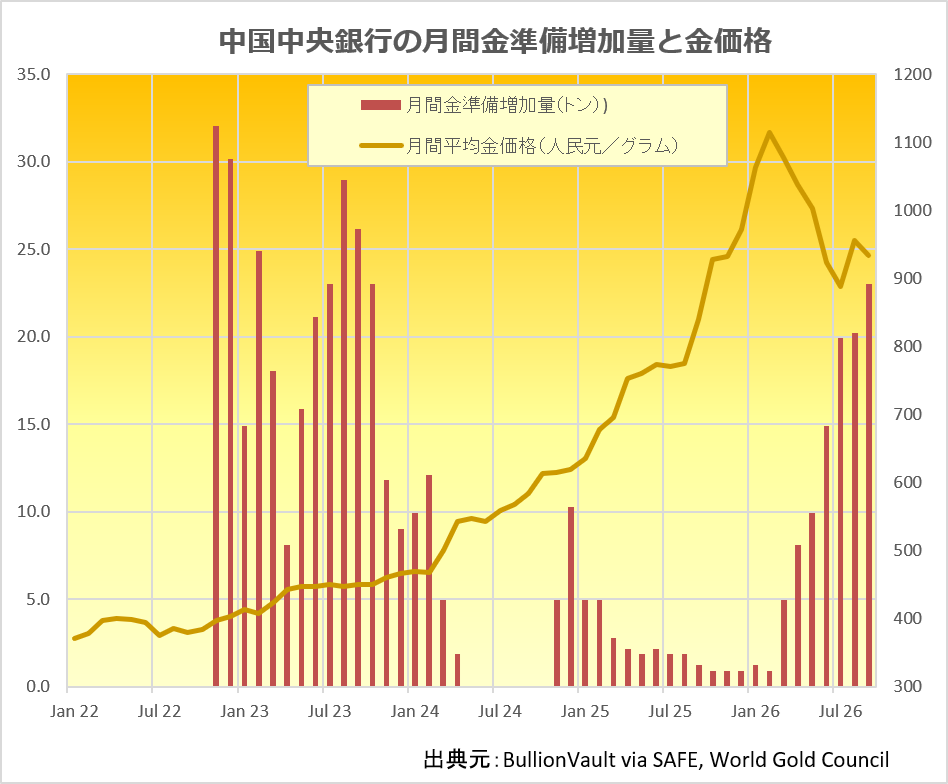
フランスの財政不安や政府債務の増加も、世界的な長期金利の上昇圧力となりました。また、水曜日に発表された9月のFOMC議事要旨では大半の参加者が年内の追加利上げを適切と見込んでおり、金利を生まない貴金属には厳しい環境が続きました。一方、中央銀行による金購入は継続し、中国人民銀行は9月に23トンを積み増して23ヶ月連続の購入となりました。こうした需要や政府債務への懸念が金を下支えし、金は銀に比べて底堅く推移しました。
週末金曜日には、原油価格の下落などを背景に、金・銀は反発しました。長期金利とドルは前日比では上昇したものの、週間では小幅に低下しました。前日の堅調な米30年国債入札と財務省の長期国債買い戻しは、金利の上昇を抑える材料となりました。また、トランプ大統領が中間選挙前のイラン攻撃を否定したことで、供給途絶とインフレへの懸念が幾分後退したことも支援材料となりました。ただし、中東の供給不安と年内の追加利上げ観測は残り、相場は引き続き原油、金利、ドルの動向に敏感な状況です。
下記のチャートでは、金相場の下支えとなっている中国人民銀行の金準備の推移をご覧いただけます。
今週の貴金属相場の動き(日次)
■ 月曜日
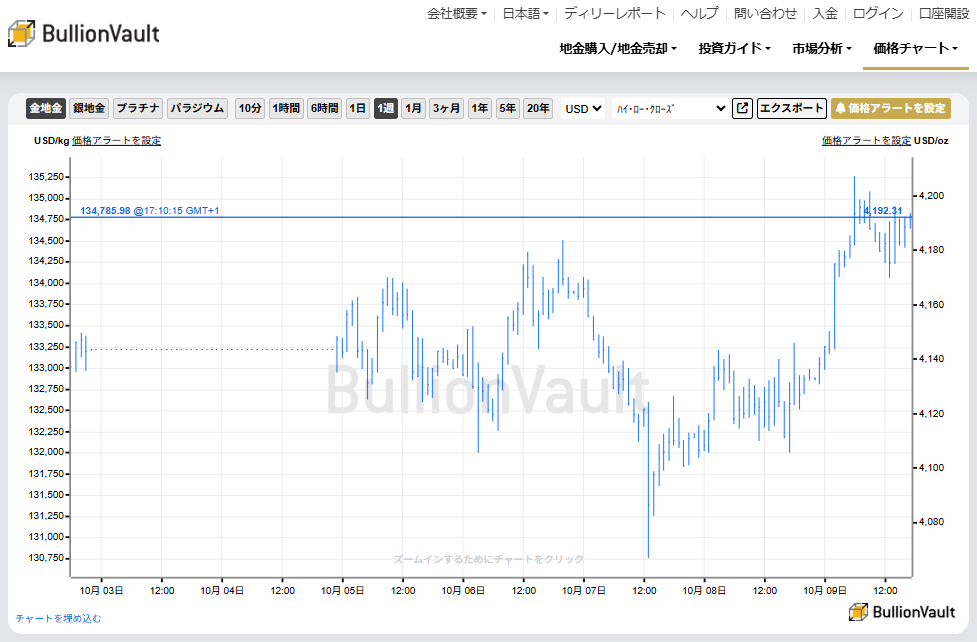
週明け月曜日の金相場は、午前中の上昇分を失い、長期金利とドルが高止まりする中で緩やかに下落し、前週終値を下回る水準で推移していました。一方、銀相場は前週終値を上回っていました。
フランスでは、前週発表された予算案を巡る財政懸念から長期金利が上昇し、ドイツとの利回り差が2011年のユーロ圏債務危機以来の水準へ拡大。ユーロ安を背景にドルも強含みました。一方、FRBが10月に利上げを行う確率は、前週の弱い米雇用統計などを受け、1週間前の70%超から20%強へ低下していました。
■ 火曜日
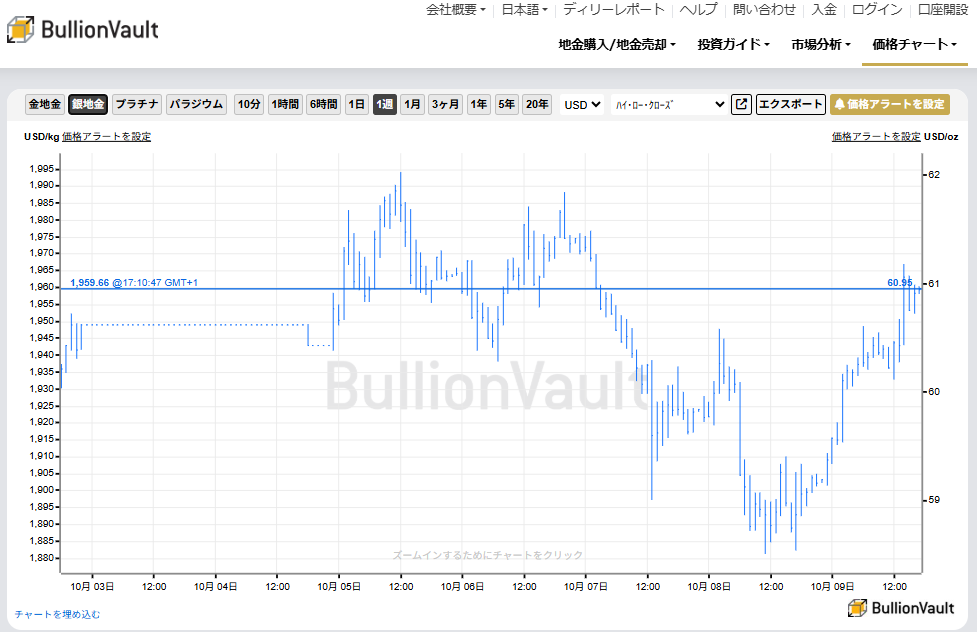
金・銀相場は一時、トロイオンスあたり4,183ドル、61.84ドルへ上昇した後、上げ幅を多少縮めていました。原油価格が前日に続いて下落し、ドルと長期金利も高水準ながら低下したことが背景でした。
前日、ドイツ連邦銀行のナーゲル総裁は、政府債務の増加や地政学的リスクを背景に、中央銀行が金準備を増やす根拠が一段と強まっていると指摘。ワールド・ゴールド・カウンシルも、世界の中央銀行が8月にネットで39トンの金を購入し、中国が最大の買い手となり、ウズベキスタン、ポーランドが続いたと発表していました。
■ 水曜日
金・銀相場は前日の上昇から反落し、一時それぞれトロイオンスあたり4,067ドル、59.61ドルと、8月5日以来の安値を付けました。その後、下値での買いも入り、4,104ドル、59.74ドルへ戻して推移していました。
ホルムズ海峡での船舶への攻撃増加を受け、ブレント原油が一時102ドル近辺へ上昇。インフレ懸念から米10年国債利回りは再び5.3%台へ上昇し、ドルも強含みました。
同日公表された9月のFOMC議事要旨では、原油・燃料価格の上昇やAI関連投資の拡大による物価圧力が指摘されました。ただし、今後の政策判断は、新たな経済指標や経済見通し、リスクのバランス次第とされていました。また、中国人民銀行の9月の金準備積み増しは、2023年9月以来の大きさとなったことが明らかになりました。
■ 木曜日
金相場は、前日の約2ヶ月ぶりの安値からトロイオンスあたり4,140ドル台へ一時反発したものの、上げ幅を失って推移していました。一方、銀はさらに下げ、58ドル台へ下落しました。
中東の供給懸念からブレント原油は一時105ドル近辺へ急騰。前日の良好な米10年国債入札で一時低下した長期金利は再び上昇し、ドルも約18ヶ月ぶりの高値へ強含みました。
ウォラーFRB理事は、追加利上げが必要になる可能性を指摘する一方、利上げペースには「柔軟性」があるとして、10月の据え置きに含みを持たせました。
■ 金曜日
金・銀相場は、長期金利の直近高値からの低下とドル安、原油安を背景に反発し、一時それぞれトロイオンスあたり4,207ドル、61.03ドルへ上昇しました。
前日の220億ドルの米30年国債入札では、落札利回りが5.618%、応札倍率が過去6回の平均を上回る2.54倍となりました。財務省による残存期間20~30年の国債60億ドルの買い戻しも重なり、米10年債利回りは木曜日の日中の5.35%台から5.23%近辺へ低下しました。
原油は、トランプ大統領がイランとの協議を「生産的」とし、11月3日の中間選挙前には同国を攻撃しないと表明したことを受けて下落。中国の石油製品輸出再開の見通しも、原油安を後押ししました。
その他の市場ニュ―ス
-
コメックス(COMEX)のデータによれば、9月29日までの1週間に、米JOLTS求人件数から労働市場の減速が示唆され、ウィリアムズNY連銀総裁のハト派的コメントで前日の7週ぶりの低値から価格が上昇していたものの、長期金利が数十年ぶりの高値を維持していた際に、全ての貴金属で買い越しが減少、または売り越しが増加していたこと。
-
金のネットロングは前週比5.3%減の386トンと、5週連続で減少して2025年9月23日の週以来の低い水準へ下げていました。2025年の平均は465.8トン、2024年は555.8トン。
-
銀の先物・オプションのネットロングは40.6%減の1,203トンと今年2月17日以来の低さへ減少していました。2025年の平均は5,132.4トン、2024年は4,231.0トン。
-
プラチナのネットロングは17.6%減の12.5トンと、8月18日の週以来の低い水準へと減少していました。2025年の平均は16.2トン、2024年は9.4トン。
-
パラジウムは、2月3日の週以来のネットロングから3月17日の週にネットショートへ転じた後、29日までにネットショートが34.3%増の25.0トンと2025年5月27日の週以来の高い水準へと増加していました。2025年の平均は19.3トンのネットショート、2024年は32.6トンのネットショート。
-
金ETF最大銘柄のSPDR Gold Sharesの残高は、今週木曜日までに0.28トン(0.03%)減の1,055.411トンと前日の3月19日以来の高さから下げ、週間で減少する見込みとなっています。
-
金ETF第2位のiShares Gold Trustの残高は、今週木曜日までに0.33トン(0.07%)増の463.87トンと9月21日以来の高さで、週間で増加の見込みとなっています。
-
銀ETF最大銘柄のiShares Silver Trustの残高は、今週木曜日までに4.21トン(0.03%)減で15,341.06トンとなり、2週連続の週間の減少の見込みとなっています。
-
金銀比価(LBMA価格ベース)は、今週67台前半で始まり、木曜日に70と7月半ば以来の高さまで上昇後、本日は69台前半へ若干戻して推移しています。2025年の平均は87.85、2024年は84.75、2023年は83.27、過去5年平均は82.44です。比価が高いほど銀が相対的に割安であり、低下するほどその割安感が薄れていることを示します。
-
上海黄金交易所(SGE)とロンドン金価格の価格差は、前週木曜日から今週水曜日までの休暇に入る直前の12.92ドルのプレミアムから、12.18ドルのプレミアムへと若干下げていました。2025年の平均プレミアムは2.85ドル、2024年は15.15ドル、2023年は29ドル、2022年は11ドル、過去5年平均は6.9ドルです。
来週の主要イベント及び主要経済指標
今週の貴金属市場は、主要経済指標の発表が少ない中、中東情勢に伴う原油価格の変動とインフレ懸念、米連邦公開市場委員会(FOMC)の議事要旨やFRB高官の発言を受けた利上げ観測の変化、さらにフランスの財政懸念などを背景とした主要国の長期金利の上昇に反応して推移しました。
来週は、9月の米消費者物価指数(CPI)が14日(水)、米生産者物価指数(PPI)が15日(木)に発表されます。インフレの動向と、FRBの追加利上げ観測に与える影響が注目されます。
その他、主要経済指標の発表スケジュールの詳細は、主要経済指標(2026年10月12日~16日)をご覧ください。
ブリオンボールトニュース
今週の市場分析及び投資ガイドページには下記の記事が掲載されました。
-
主要経済指標(2026年10月5日~9日)今週の結果をまとめています。
-
主要経済指標(2026年10月12日~16日)来週の予定をまとめています。
-
貴金属価格予測2026:金・銀・プラチナ・パラジウムを更新しました。
なお、弊社のYouTubeチャンネルでは、日々の弊社の金価格ディリーレポート(英文)を音声でも配信中です。ぜひご視聴、ご登録ください。
ロンドン便り
今週英国では、10月7日にハマスによるイスラエルへのテロ攻撃から3年が経過し、ガザ地区の現状や、長期化するウクライナ戦争についての報道が続いています。国内政治では保守党大会が注目され、バデノック党首がリフォームUKとの連携を否定し、両党の違いを強調しました。また、本日結果が発表されたロンドンの下院補欠選挙と、緑の党のイスラエルを巡る姿勢も大きな話題となっています。
スターマー前首相の議員辞職に伴い、8日に投票が行われたホルボーン・セントパンクラス選挙区の補欠選挙では、労働党のサガル・アブディワリ氏が12,292票を獲得し、緑の党党首ザック・ポランスキー氏の8,928票を上回って当選しました。労働党が長年の地盤で議席を維持したことは、バーナム首相にとって一定の安堵材料となりましたが、得票差は選挙区創設以来最小となりました。一方、緑の党も得票率を約33%へと伸ばし、ポランスキー氏は敗北後も党首を続ける意向を示しています。
選挙と並んで論争となったのが、緑の党大会で採択された、シオニズム(ユダヤ人国家の建設と存続を支持する思想・運動)を人種差別と位置づける決議です。決議は入植政策への批判にとどまらず、イスラエルとパレスチナが独立国家として共存する「二国家解決」に代わり、現在の両地域全体に、全住民が平等な権利を持つ単一の民主的なパレスチナ国家を設けることを求めています。ユダヤ人国家としてのイスラエルの存続に関わるため、英国のユダヤ人団体や党内の有力者から強い批判が出ています。自身もユダヤ人であるポランスキー氏は選挙運動のため採決に参加しませんでした。同氏はパレスチナ人の追放は人種差別だとしつつも、単一国家を求める部分などには反対で、可決された形では支持しなかったと述べています。また、地域の将来の国家構成を英国の政党が決めるべきではないとの考えを示しており、党の決議と党首の立場の違いも注目されています。
3年前のハマスによるイスラエルへの攻撃と、その後のイスラエルの軍事作戦によって深刻化したガザ地区の人道危機は、英国でも大きく報じられ、パレスチナの人々を支援する運動が広がっています。一方、英国内ではユダヤ人への差別や嫌がらせの増加も報告されています。長年にわたり紛争が繰り返され、解決への道筋が見えにくい中、パレスチナ人とイスラエル人双方の安全と権利を尊重しながら、議論と対話を続けることが求められています。





 メールでのお問い合わせ