ニュースレター(2026年10月16日)金は米CPIで急落後、AI関連株安に伴う金利低下と安全資産需要で反発
週間市場ウォッチ
今週金曜日の弊社チャート上のLBMA価格が決まる時間の価格と前週のLBMA価格を比較した一週間の変動率は以下の通りです。
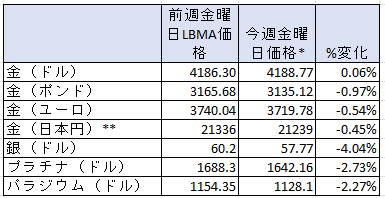
*金は午後3時の弊社チャート価格、銀は正午、プラチナとパラジウムは午後2時の価格。
**日本円価格はLBMA価格として発表されないために、弊社チャート上の金曜日午後3時の価格。
- 金:ドル建て価格は、若干ながら7週ぶりに週間の上昇し、金曜日価格で7月31日以来の低値であった前週から上昇。
- 銀:4週連続の週間の下落で、金曜日価格で2025年11月28日以来の低値。
- プラチナ:5週連続の週間の下落で、金曜日価格で7月31日以来の低値。
- パラジウム:7週連続の週間の下げで、金曜日価格で2025年8月22日以来の低値。
貴金属市場の動向(週間)
今週の貴金属相場は、米国のインフレ高止まりによる追加利上げへの警戒と、AI関連株の下落を受けた安全資産需要の間で、大きく変動しました。
週前半は、原油・ディーゼル価格の反発や米国の追加利上げ観測が相場の重しとなりました。水曜日には、米消費者物価指数(CPI)が市場予想を上回り、利上げ観測とドル高が強まったことで、金・銀ともに大きく下落しました。
しかし木曜日には、AI向けクラウドサービスを手掛けるCoreWeaveの多額の債務や利払い負担への懸念から、AI関連株を中心に世界的にハイテク株が下落。米国債が買われて長期金利が低下し、ドルも軟調となる中、安全資産需要も重なり、金は大きく反発しました。一方、工業用途の比率が高い銀の戻りは鈍く、金との動きの違いが鮮明となりました。
金曜日には、ウォーシュFRB議長の発言を受けて今月の利上げ観測が後退したことも、貴金属相場を支えています。インフレへの警戒が続く一方、株式市場の不安定化に伴う金利低下と安全資産需要が、金の支援材料となった一週間でした。
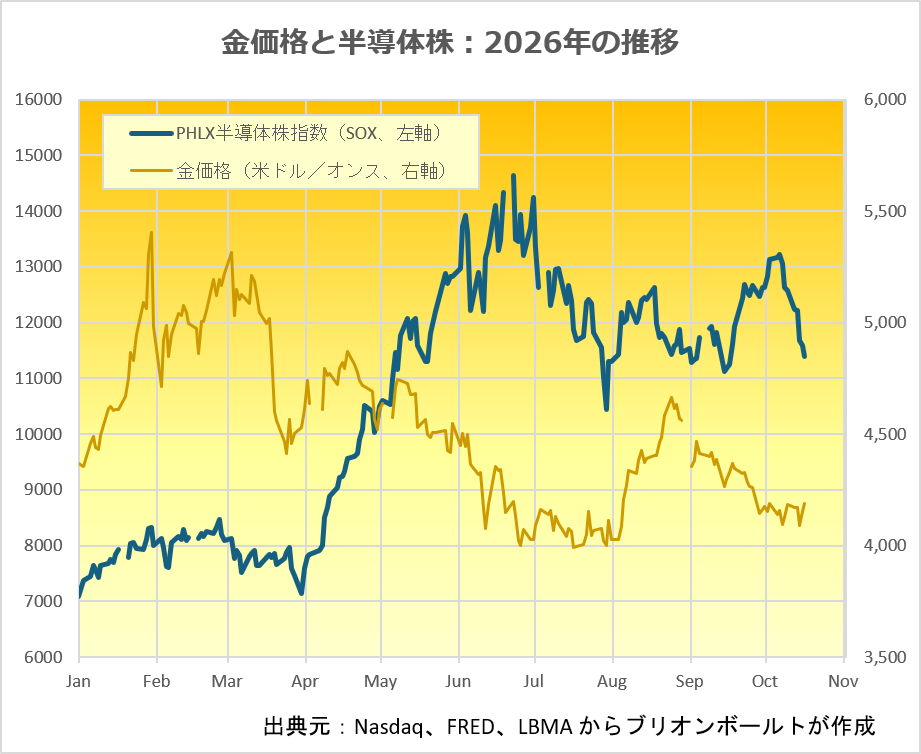
半導体株が大きく下落する一方、金は今週半ばの急落から持ち直しています。AI関連投資への懸念が株式市場の重しとなる中、米長期金利の低下とドル安、安全資産需要が金を支えました。
今週の貴金属相場の動き(日次)
■ 月曜日
金・銀相場は、原油・ディーゼル価格が上昇に転じる中、ロンドン時間早朝の上げ幅を失い、前週終値を下回って終えました。
前週末には、トランプ米大統領によるロシア産ディーゼルへの制裁緩和や、同氏が発表したロシアとウクライナの「エネルギー停戦」を受けて、原油・ディーゼル価格はやや下落していました。しかし、制裁緩和により当初米国へ供給されるディーゼルの量が、米国の一日分の消費量にも満たないことや、ロシアによるウクライナのエネルギー関連施設への攻撃で停戦の実効性への疑念が強まったことから、原油・ディーゼル価格は反発しました。
■ 火曜日
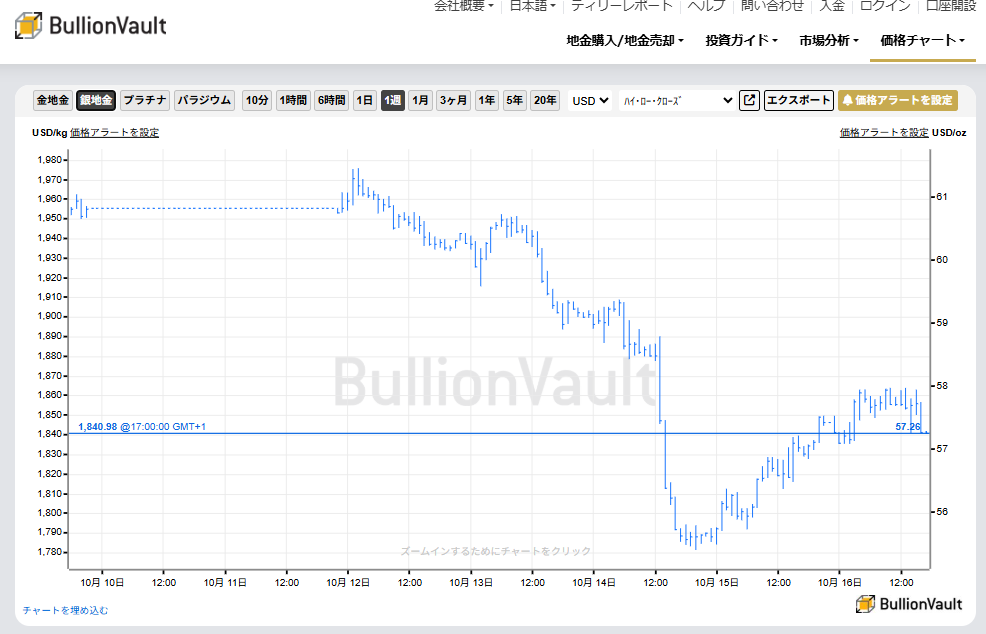
金・銀相場は、ロンドン時間午前中にそれぞれトロイオンスあたり4,200ドル、60.73ドルまで上昇した後、上げ幅を削り、前日の終値を下回って終えました。
この間、原油価格、ドル、米長期金利はいずれも高い水準ながら、若干低下して推移しました。一方、市場が織り込む年末の米連邦準備制度理事会(FRB)の政策金利水準は9月末以来の高さへ上昇し、金・銀の上値を抑えました。
金は前日に続いて4,200ドルを試したものの、上値を抑えられました。一方、世界の金ETFは、金価格が8.5%下落した先月も保有残高を増やし、2カ月連続の増加となっており、投資家の金需要の根強さが示唆されました。
■ 水曜日
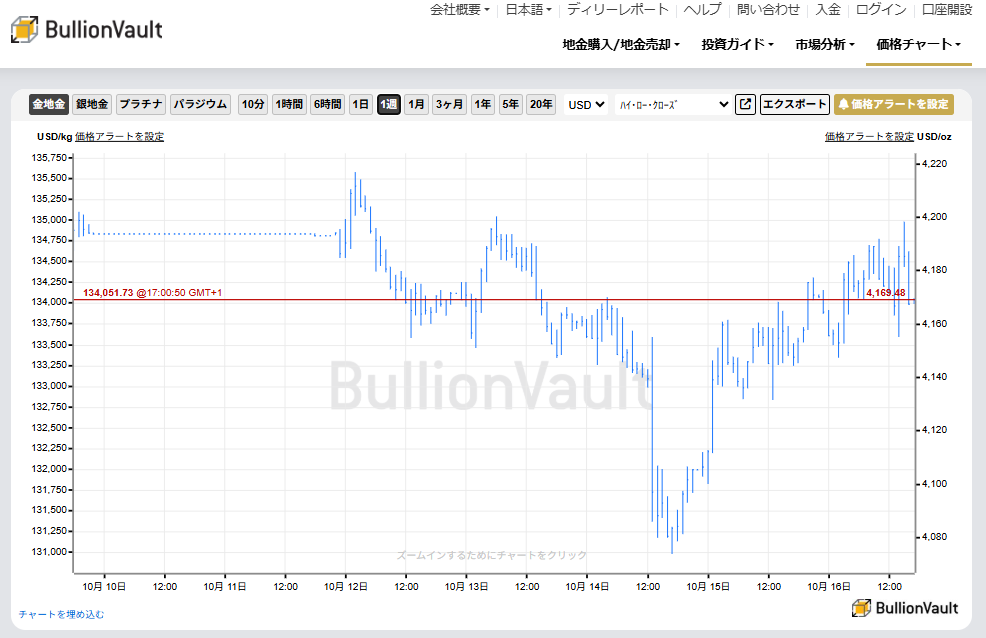
金・銀相場は、米国のインフレ指標が市場予想を上回り、追加利上げ観測とドル高が強まる中で大きく下落しました。金は一時トロイオンスあたり4,073ドルと10月7日以来、銀は55.41ドルと7月17日以来の安値を付けました。その後は若干持ち直して推移していました。
同日発表された9月の米消費者物価指数(CPI)は、前月比0.6%上昇と、今年4月以来5カ月ぶりの大幅な伸びとなりました。食品とエネルギーを除くコア指数も、市場予想の0.2%を上回る0.3%の上昇となり、エネルギー以外にも物価上昇圧力が広がっていることが示されました。
これを受け、市場が織り込む今月の米連邦公開市場委員会(FOMC)での利上げ確率は、前日の22%から33%へ上昇。ドルは一時、昨年5月以来の高水準となりました。米国債利回りも発表直後に上昇しましたが、その後、長期金利は低下に転じました。米株式市場では、半導体株を中心に下落が広がりました。
■ 木曜日
金相場は、ロンドン時間午前中にトロイオンスあたり4,168ドルまで上昇し、その後4,149ドル前後で推移していました。一方、銀相場は前日に付けた約3カ月ぶりの安値から反発し、57.03ドル前後で推移していました。
同日は、CoreWeaveの多額の債務や利払い負担への懸念を背景に、AI関連株を中心に世界的にハイテク株が下落しました。これを受けて安全資産とされる米国債が買われ、米長期金利は9月23日以来の低水準へ低下し、ドルも軟調に推移しました。
長期金利とドルの低下に加え、株式市場の不安定な動きを受けた安全資産需要が金相場を支える一方、工業用途の比率が高い銀は金に比べて弱い動きとなりました。このため、金銀比価は約73倍と昨年12月初頭以来の高水準へ上昇しました。
同日発表された9月の米生産者物価指数(PPI)は市場予想を大きく上回りましたが、米長期金利は低下しており、前日のCPI発表直後とは異なる反応となりました。
■ 金曜日
前日の流れを引き継ぎ、AI関連株が8営業日連続で下げる傾向の中、株価全般の上値が抑えられ、米ドルと長期金利が下げることを背景に、金相場は一時トロイオンスあたり4,198ドルまで上昇しました。銀相場も、上値の重さは残るものの、同57.97ドルまで上昇しています。
本日早朝、バンコクで開催中のIMF・世界銀行年次総会で、ウォーシュFRB議長が追加利上げを示唆する発言を控えたことを受け、今月のFOMCでの利上げを市場が織り込む確率は、前日の28%から13%へ低下しました。こうした利上げ観測の後退も、貴金属相場を支えています。
その他の市場ニュ―ス
-
世界の中央銀行は9月、金準備を純額で63トン増やしました。ワールド・ゴールド・カウンシル(WGC)の暫定集計によると、月間の純購入量としては過去2年間で最大となりました。
-
カザフスタン国立銀行は、国内産金の売却を昨年2月に停止したことで、金保有量が386トンまで増加し、外貨準備全体の約78%を占めるまでになりました。金への偏りが大きすぎるとして、年末までに金の比率を75%へ引き下げる方針です。削減分の半分はオプション取引、残り半分は現物金の売却で対応する予定と発表。しかし、9月は5トンの金準備を増加させていました。
-
コメックス(COMEX)のデータによれば、10月6日までの1週間に、同日原油価格が下げて、ドルと長期金利を下げて、金、銀、プラチナ価格を若干押し上げていた際に、プラチナを除く全ての貴金属で買い越しが減少、または売り越しが増加していたこと。
-
金のネットロングは前週比7.7%減の357.13トンと、6週連続で減少して6月23日の週以来の低い水準へ下げていました。2025年の平均は465.8トン、2024年は555.8トン。
-
銀の先物・オプションのネットロングは1.7%減の1,183トンと今年3月3日以来の低さへ減少していました。2025年の平均は5,132.4トン、2024年は4,231.0トン。
-
プラチナのネットロングは0.6%増の12.6トンと、8月18日の週以来の低い水準から若干増加していました。2025年の平均は16.2トン、2024年は9.4トン。
-
パラジウムは、2月3日の週以来のネットロングから3月17日の週にネットショートへ転じた後、6日までにネットショートが18.5%増の29.6トンと2025年5月13日の週以来の高い水準へと増加していました。2025年の平均は19.3トンのネットショート、2024年は32.6トンのネットショート。
-
金ETF最大銘柄のSPDR Gold Sharesの残高は、今週木曜日までに0.78トン(0.07%)増の1,053.911トンと10月9日以来の低さではあるものの、週間では増加する見込みとなっています。
-
金ETF第2位のiShares Gold Trustの残高は、今週木曜日までに0.76トン(0.16%)増の463.11トンと9月14日以来の低さで、2週ぶりの週間の減少の見込みとなっています。
-
銀ETF最大銘柄のiShares Silver Trustの残高は、今週木曜日までに144.63トン(0.94%)増で15,508.16トンとなり、3月25日以来の高さで、2週連続の週間の増加の見込みとなっています。
-
金銀比価(LBMA価格ベース)は、今週68台後半で始まり、木曜日に73と昨年12月初旬以来の高さまで上昇後、本日は72台前半へ若干戻して推移しています。2025年の平均は87.85、2024年は84.75、2023年は83.27、過去5年平均は82.44です。比価が高いほど銀が相対的に割安であり、低下するほどその割安感が薄れていることを示します。
-
上海黄金交易所(SGE)とロンドン金価格の価格差は、前週の12.18ドルのプレミアムから、8.10ドルのプレミアムへと2週ぶりの低さへ下げていました。2025年の平均プレミアムは2.85ドル、2024年は15.15ドル、2023年は29ドル、2022年は11ドル、過去5年平均は6.9ドルです。
来週の主要イベント及び主要経済指標
今週は、水曜日に発表された米国消費者物価指数(CPI)が予想を上回ったことで、貴金属市場は他の金融市場と同様に大きく動きました。
来週は、米国の主要経済指標の発表が比較的少ない中、金曜日に発表される主要国の製造業およびサービス部門のPMIが注目されます。また、引き続き原油価格に影響を与える中東情勢も重要となります。
その他、主要経済指標の発表スケジュールの詳細は、主要経済指標(2026年10月19日~23日)をご覧ください。
ブリオンボールトニュース
今週の市場分析及び投資ガイドページには下記の記事が掲載されました。
-
主要経済指標(2026年10月12日~16日)今週の結果をまとめています。
-
主要経済指標(2026年10月19日~23日)来週の予定をまとめています。
-
金価格ディリーニュース(2026年10月12日)金価格、約10年ぶりの長期下落が続く ― トランプ氏のロシアとの合意にもかかわらずディーゼル価格は上昇
なお、弊社のYouTubeチャンネルでは、日々の弊社の金価格ディリーレポート(英文)を音声でも配信中です。ぜひご視聴、ご登録ください。
ロンドン便り
今週英国では、トランプ米大統領によるロシア産ディーゼルへの経済制裁の緩和、ロシアとウクライナの「エネルギー停戦」の実効性、そしてゼレンスキー・ウクライナ大統領の訪英が大きく報じられています。また、ゼレンスキー大統領のインタビューでは、Starlinkなど米国の衛星通信・情報システムへのアクセス制限を含め、米国との関係悪化について率直に語った内容も注目されています。
そのような中、英国ではバーナム首相が欧州連合(EU)との関係をさらに深める方針を示したことで、Brexitをめぐる議論が再び活発になっています。
バーナム首相は、現在のEUとの関係について「現状維持では英国にとって十分ではない」とし、経済成長や移民、安全保障などの観点から、EUとの将来的な関係について「真剣な対話」を始める必要があると主張しました。英国とEUは11月20日に首脳会談を予定しており、食品・農産物の貿易障壁の削減をはじめ、エネルギーや安全保障、移民対策などで協力を深めることを目指しています。
こうした中、バーナム首相はインタビューで、就任後に2016年のEU離脱を問う国民投票へのロシアの介入について確認したところ、「介入はあったとの明確な回答を得た」と発言。その後、英国情報局保安部(MI5)のマッカラム長官も、ロシアが国民投票への介入を試みたことを認めました。ただし、こうした活動が投票結果に影響を与えたことを示すものではなく、バーナム首相も国民投票の結果そのものは正当だったとの立場を示しています。
これに対し、保守党のバデノック党首は、バーナム首相が国民投票の正当性に疑問を投げかけていると批判。また、EUとの交渉を前に政府が要求を公にすることは、交渉相手に「手の内をすべて明かす」ことになるとして、その交渉姿勢にも疑問を呈しました。
さらに、Brexitを強く推進してきたリフォームUKのファラージ党首は、ロシアによる介入を否定し、バーナム首相を「嘘つき(liar)」と呼んで強く反発しました。
バーナム政権は、EUへの再加盟や単一市場、関税同盟への復帰を掲げているわけではありません。しかし、EUとの距離を縮め、経済や安全保障面での協力を深めようとする姿勢は鮮明になっています。Brexitの国民投票から10年を経て、英国とEUとの今後の関係が再び英国政治の重要なテーマとなっています。





 メールでのお問い合わせ