ニュースレター(2026年9月25日)長期金利・実質金利上昇が重し、金・銀は軟調に推移
週間市場ウォッチ
今週金曜日の弊社チャート上のLBMA価格が決まる時間の価格と前週のLBMA価格を比較した一週間の変動率は以下の通りです。
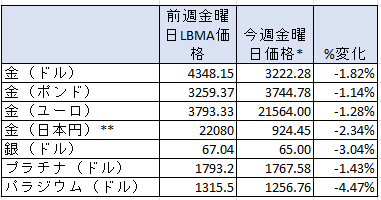
*金は午後3時の弊社チャート価格、銀は午後12時、プラチナとパラジウムは午後2時の価格。
**日本円価格はLBMA価格として発表されないために、弊社チャート上の金曜日午後3時の価格。
- 金:ドル建て価格は、5週連続の週間の下落で、LBMA価格の金曜日価格で8月7日以来の低値。
- 銀:週間の下落で、9月11日以来の高値。
- プラチナ:2週連続の週間の下落で、8月14日以来の低値。
- パラジウム:4週連続の週間の下げで、7月24日以来の低値。
貴金属市場の動向(週間)
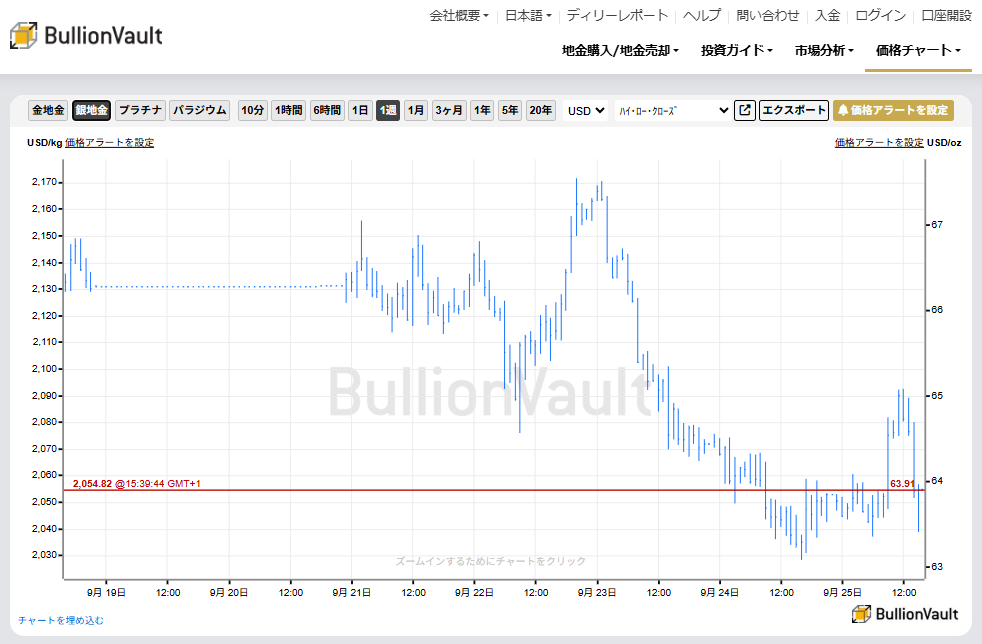
今週の金、銀相場は、前週の米連邦公開市場委員会(FOMC)がタカ派的な内容となり、追加利上げ観測が強まる中、ドルと長期金利の上昇が重しとなり、軟調に推移しました。週初には、米国とイランの協議への期待から原油価格が下落し、インフレ懸念の後退を受けて米長期金利も低下したものの、ドルは高値圏を維持しました。
週半ばには、米製造業・サービス部門の購買担当者景気指数(PMI)が市場予想を上回り、底堅い米景気とインフレ圧力が示されたことで、米10年物国債利回りは5%を超えて2007年以来の高水準へ上昇。その後も世界的な債券売りが続き、米30年物国債利回りも2004年以来の高水準を付ける中、金と銀はともに1週間ぶりの安値まで下落しました。
週末にかけては、原油価格の反落とドル、長期金利の低下を受けて金と銀も反発しました。しかし、金曜日の米経済指標を受けて追加利上げへの警戒が再び強まり、長期金利が反発したことで、金、銀相場は上げ幅を削っています。
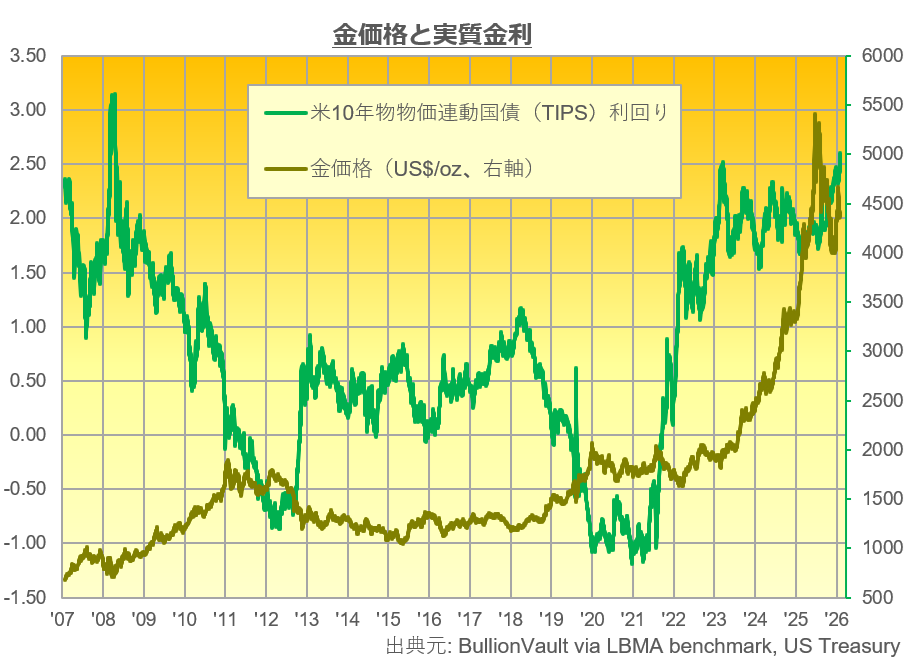
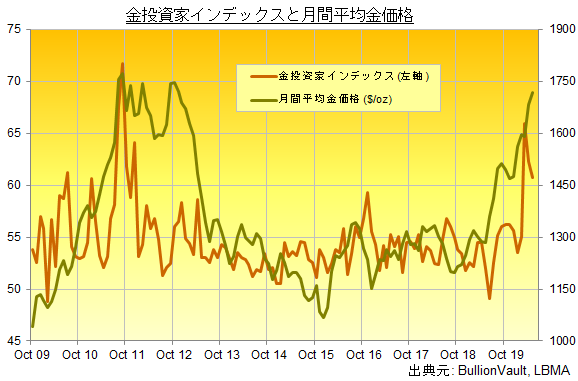
米10年物物価連動国債(TIPS)利回りで示される実質金利は2008年以来の高水準へ上昇し、金価格の重しとなっています。一方、通常は実質金利の上昇が逆風となる金が、その大幅な上昇にもかかわらず底堅く推移していることも、下記のチャートから確認できます。その背景には、主要国の政府債務や財政への懸念に加え、中央銀行や投資家による根強い金需要があると考えられます。
今週の貴金属相場の動き(日次)
■ 月曜日
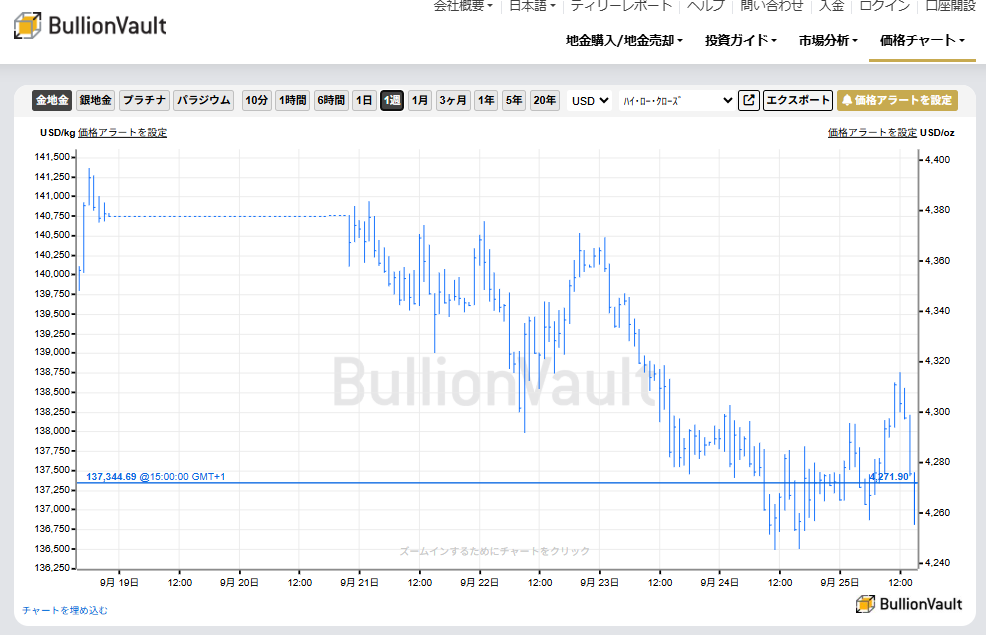
金、銀相場は、ドルが7月末以来の高値へ上昇する中、米長期金利は2007年以来の高水準から低下したものの、それぞれトロイオンスあたり4,340ドル、66ドルのサポートラインを試す動きとなっていました。
米国とイランの協議への期待から原油価格が下落し、インフレ懸念が若干後退したことで長期金利は低下したものの、ドル高が貴金属価格の重しとなりました。
■ 火曜日
金、銀相場は、今週木曜日に行われる米中首脳会談に注目が集まる中、前日にそれぞれ4,340ドルと66ドルを割り込んだことで一段と下落し、トロイオンスあたり4,320ドル、65.59ドル前後で推移していました。
一方、原油価格は5営業日連続で下落。米国とイランの会談の可能性に加え、米国が海上封鎖を解除した場合、イランが7日以内にホルムズ海峡を再び開放する意向だと伝えられたことが背景となっていました。
■ 水曜日
金、銀相場は、米経済指標が底堅い米経済を示したことで、ドルと長期金利が上昇する中、トロイオンスあたり4,300ドルと65ドルの心理的節目をそれぞれ割り込み、下げ幅を広げました。
同日発表された製造業とサービス部門の購買担当者景気指数(PMI)は、いずれも市場予想を上回りました。これを受け、市場が織り込む年末の政策金利は4.25%と年初来最高水準となり、米10年物国債利回りも5%を超えて上昇し、金、銀価格の重しとなりました。
■ 木曜日
金、銀相場は、長期金利の上昇を受けて共に押し下げられ、一時それぞれトロイオンスあたり4,245ドル、63.09ドルと1週間ぶりの安値を付けた後、若干値を戻して推移していました。
米30年物国債利回りは5.44%台と2004年以来の高水準へ上昇し、日本の長期国債利回りも約30年ぶりの高水準となるなど、主要国の長期国債利回りが全般に上昇しました。一方、米国とイランはニューヨークで戦争終結に向けた段階的な合意について協議したものの、同日合意には至らず、原油価格は上昇。これに伴う懸念も、金、銀価格の上値を抑えていました。
■ 金曜日
本日、金、銀相場は、ロンドン時間午前中にドルと長期金利が低下する中で上昇し、ロンドン時間昼過ぎにはそれぞれトロイオンスあたり4,315ドル、65.09ドルまで値を上げました。その後、米長期金利が再び上昇に転じたことで、上げ幅を削って推移しています。
午前中のドルと長期金利の低下は、米国とイランの協議を見守る中、前日に上昇した原油価格が反落し、インフレ圧力への懸念が若干後退したことなどが背景となっていました。
しかし、本日発表された9月のミシガン大学消費者態度指数の確報値が速報値を上回ったほか、インフレ期待の上昇も示されたことで、FRBによる追加利上げへの警戒が改めて意識され、米長期金利は反発しました。
その他の市場のニュ―ス
-
中国の金輸入が今年1~8月ですでに1,000トンを超え、輸入額も約1,588億ドルと過去最高に達していたことが、中国税関のデータで明らかとなっていたこと。
-
コメックス(COMEX)のデータによれば、米連邦公開市場委員会(FOMC)直前に原油価格が年初来の高値をつけ、インフレ懸念からも主要国の長期金利が数十年ぶりの高さへ上昇して価格が全般下げていた9月15日までの週に、全ての貴金属のネットロングポジションは減少していたこと。
-
金のネットロングは前週比1.8%減の426.30トンと、3週連続の減少していました。2025年の平均は465.8トン、2024年は555.8トン。
-
銀の先物・オプションのネットロングは10.9%減の1,964トンへ減少し、前週の5月12日の週以来の高い水準から下げていたこと。2025年の平均は5,132.4トン、2024年は4,231.0トン。
-
プラチナのネットロングは5.0%減の14.3トンとへと減少していました。2025年の平均は16.2トン、2024年は9.4トン。
-
パラジウムは、2月3日の週以来のネットロングから3月17日の週にネットショートへ転じた後、15日までにネットショートが32.3%増の17.5トンと7月18日以来の高い水準へと増加していました。2025年の平均は19.3トンのネットショート、2024年は32.6トンのネットショート。
-
金ETF最大銘柄のSPDR Gold Sharesの残高は、今週木曜日までに2.57トン(0.24%)増の1,054.555トンと9月17日以来の低さで週間で減少傾向となっています。2025年は累計で198.04トン(20.81%)増と4年ぶりの年間増加ペースとなっていました。2024年は6.59トン(0.75%)減、2023年は38.53トン(4.4%)減、2022年は57.2トン(5.9%)減、2021年は195トン(6.8%)減。
-
金ETF第2位のiShares Gold Trustの残高は、今週木曜日までに1.29トン(0.28%)減の463.20トンと9月14日以来の低さで、2週ぶりの週間の減少傾向となっています。2025年は累計で101.09トン(23.35%)増と4年ぶりの年間増加ペースとなっていました。2024年は5.91トン(1.29%)減、2023年は50トン(11.6%)減、2022年は42トン(8.9%)減、2021年は36トン(7.0%)減。
-
銀ETF最大銘柄のiShares Silver Trustの残高は、今週木曜日までに134.85トン(0.89%)増の15,361.83トンと9月21日以来の高い水準となり、3週ぶりの週間で増加傾向となっています。2025年累計では2,120.59トン(14.45%)増と2年連続の年間増加ペースとなっています。2024年は720.44トン(5.3%)増、2023年は936.56トン(6.4%)減、2022年は1,937トン(12.2%)減、2021年は867トン(4.2%)減。
-
金銀比価(LBMA価格ベース)は、今週65台後半で始まり、本日は66台半ばと上昇して推移しています。2025年の平均は87.85、2024年は84.75、2023年は83.27、過去5年平均は82.44です。比価が高いほど銀が相対的に割安であり、低下するほどその割安感が薄れていることを示します。
-
上海黄金交易所(SGE)とロンドン金価格の価格差は、前週の15.92ドルのプレミアムと5月22日の週以来の高さから6.04ドルへ下げています。2025年の平均プレミアムは2.85ドル、2024年は15.15ドル、2023年は29ドル、2022年は11ドル、過去5年平均は6.9ドルです。
来週の主要イベント及び主要経済指標
今週は、24日にワシントンで行われるトランプ米大統領と習近平中国国家主席の首脳会談に市場の注目が集まりました。また、ニューヨークで開催されている国連総会に合わせ、米国とイランの会談が行われる可能性にも市場は注目していました。
来週は、米国の雇用関連指標が相次いで発表されます。29日火曜日には雇用動態調査(JOLTS)の求人件数、30日水曜日にはADP雇用統計、10月2日金曜日には非農業部門雇用者数、失業率、平均時給を含む米雇用統計が発表されるため、注目されます。
その他、主要経済指標の発表スケジュールの詳細は、主要経済指標(2026年9月28日~10月2日)をご覧ください。
ブリオンボールトニュース
今週の市場分析及び投資ガイドページには下記の記事が掲載されました。
-
主要経済指標(2026年9月21日~25日)今週のの結果をまとめています。
-
主要経済指標(2026年9月28日~10月2日)来週の予定をまとめています。
なお、弊社のYouTubeチャンネルでは、日々の弊社の金価格ディリーレポート(英文)を音声でも配信中です。ぜひご視聴、ご登録ください。
ロンドン便り
今週英国では、ワシントンで行われたトランプ米大統領と習近平中国国家主席の首脳会談や、ニューヨークで開催された国連総会、そして国連総会に合わせて行われた米国とイランの協議について大きく伝えられていました。
また、今週火曜日には、国連総会に出席するためニューヨークを訪れていたバーナム英首相が、首相就任後初めてトランプ大統領と対面で会談したことも広く報じられました。そこで今週は、この会談について簡単にまとめてみたいと思います。
約40分にわたった会談では、英米間の貿易や移民問題に加え、ウクライナや中東情勢など幅広い議題について話し合われました。特に中東情勢については、ホルムズ海峡を再び開放して国際的な海上輸送を正常化することの重要性や、イランによる核兵器保有を認めないという立場を確認しました。バーナム首相は、中東での紛争が原油価格などを通じて英国の生活費にも直接影響していることを指摘しています。
また、ウクライナについては恒久的な和平の実現の重要性を確認したほか、貿易についても既存の英米間の合意が英国経済にもたらす恩恵について話し合われました。一方、トランプ大統領は、英領チャゴス諸島の主権をモーリシャスへ移譲する英国の計画について「terrible deal(ひどい合意)」と改めて批判。これに対してバーナム首相は、関係各国と解決策を探っていく考えを示しました。
それでも初の対面会談は全般的に友好的な雰囲気で行われたようです。トランプ大統領はバーナム首相を「natural businessman(生まれながらのビジネスマン)」と評し、英国との関係についても前向きな発言をしました。一方、バーナム首相も会談後、両者の間に「good connection(良い関係)」を築くことができたと述べ、英米関係は英国にとって非常に重要であり、今後この関係をさらに発展させていく考えを示しました。
今回のトランプ大統領との初会談については、英国の主要メディアでも概ね好意的な評価が目立ち、首相就任からまだ2カ月余りのバーナム首相にとって、外交面ではまずまずのスタートとなったようです。
しかし、国内に目を向けると、来月28日にはバーナム政権にとって初めてとなる予算案の発表が控えています。英国では長期金利の上昇などによって政府の債務利払い負担が増加しているほか、8月の政府借入額も市場予想を上回るなど、財政を取り巻く環境は厳しさを増しています。そのため、初の予算案では難しい判断を迫られることが予想されており、今回の訪米で高まったバーナム首相へのポジティブな評価を、今後どこまで維持できるのかも注目されるところです。





 メールでのお問い合わせ