ニュースレター(2026年10月23日)金・銀は金利低下でも下落、投機筋の売りと換金売りが重し
週間市場ウォッチ
今週金曜日の弊社チャート上のLBMA価格が決まる時間の価格と前週のLBMA価格を比較した一週間の変動率は以下の通りです。
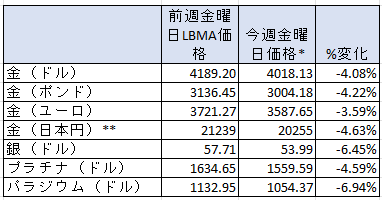
*金は午後3時の弊社チャート価格、銀は正午、プラチナとパラジウムは午後2時の価格。
**日本円価格はLBMA価格として発表されないために、弊社チャート上の金曜日午後3時の価格。
- 金:ドル建て価格は、週間で下落し、金曜日価格で2025年11月7日以来の低値。
- 銀:5週連続の週間の下落で、金曜日価格で2025年11月28日以来の低値。
- プラチナ:6週連続の週間の下落で、金曜日価格で2025年11月21日以来の低値。
- パラジウム:8週連続の週間の下げで、金曜日価格で2025年6月20日以来の低値。
貴金属市場の動向(週間)
今週の金・銀相場は、原油価格やAI関連株の動向に左右され、週後半に下落が加速しました。金は金曜日に一時トロイオンス当たり4,000ドルを割り込み、銀も54ドル付近と11カ月ぶりの安値に迫りました。
週前半は、中東情勢を巡る報道に伴う原油価格と米国債利回りの変動を受け、方向感に欠ける展開となりました。しかし週後半には、原油高によるインフレ懸念とAI関連株を中心とする世界的な株安の中、ポジション縮小や換金売りが貴金属にも波及しました。通常は金を支える長期金利の低下や利上げ観測の後退を売り圧力が上回り、サポート水準を割り込んだことで、テクニカルな売りも加速しました。銀には産業需要への懸念も重しとなりました。
需要面でも、週前半に見られた中国・インドの現物需要の強さに対し、週末には上海のプレミアム縮小や世界最大の金ETFの保有残高減少が見られました。今後は、投機筋の売りが一巡するかとともに、原油・株式市場の安定や買い需要の回復が注目されます。
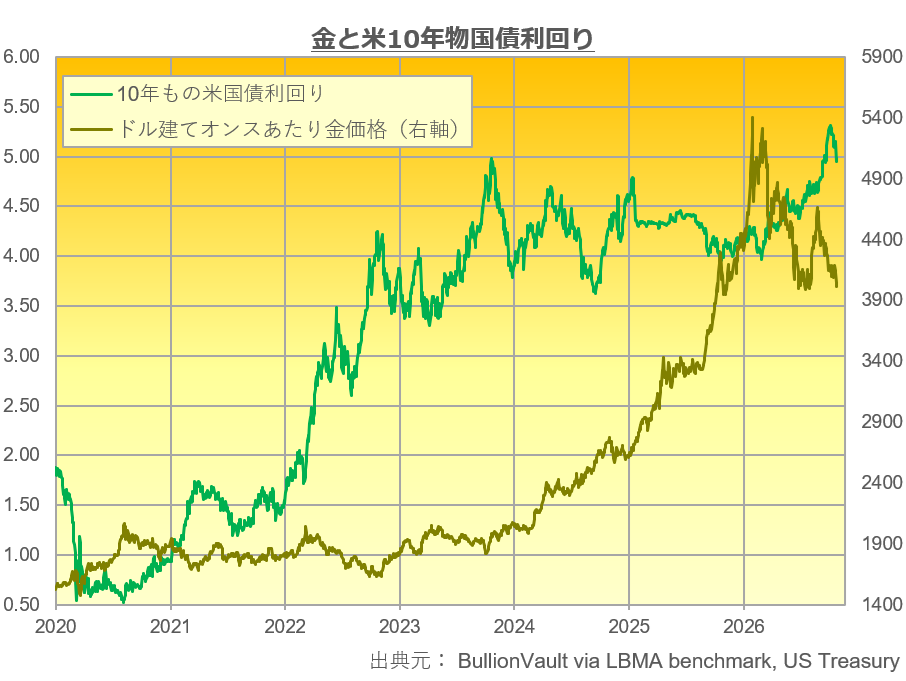
下のチャートが示すように、米10年国債利回りが低下する中でも、金価格は下落しました。通常は金を支える金利低下の効果を、投機筋の売りや株安に伴う換金売りが上回ったことがうかがえます。
今週の貴金属相場の動き(日次)
■ 月曜日
金は一時トロイオンス当たり4,189ドル、銀は57.86ドルへ上昇しましたが、半導体株やAI関連株の反発と米国債利回りの上昇を受け、上げ幅を縮小しました。前週までの8営業日でPHLX半導体株指数が15.7%下落する一方、金は0.8%上昇しており、AI投資への懸念と金相場の関係が注目されていました。
■ 火曜日
金は一時4,155ドル、銀は58.59ドルへ急騰した後、上げ幅を失い、共に前日比で下落しました。カタールとパキスタンによるイラン戦争の終結に向けた交渉再開案の報道で、ブレント原油が107ドルを割り込み、米国債利回りも低下しましたが、その後、報道の確度への疑問から買いが続きませんでした。
現物市場では、中国・上海の金価格がロンドン価格を約22ドル上回り、通常の約3倍のプレミアムとなっていました。インドでも、ディワリと結婚シーズンを控え、今月の国内価格は公式輸入コストを平均約5.50ドル上回っていました。
■ 水曜日
金は一時1週間ぶりの安値となる4,107ドルへ下落後、前日比0.4%高の4,139ドル、銀は同1.3%高の57.83ドル前後へ反発しました。ブレント原油が3営業日続落し、米国債利回りも低下したことが支えとなりました。一方、SpaceXの好調な決算を受け、Nasdaq 100が1.3%、半導体株指数が2.2%上昇するなど、リスク選好の回復が金の上値を抑えました。
欧州ではフランス10年国債利回りが2002年以来初めて5%に達しました。また、ロシア中央銀行が9月に金を6トン売却し、年初来の売却量が62トンに達したことも注目されました。
■ 木曜日
金は一時前日比2.0%安の4,045ドルと8月3日以来、銀は同4.4%安の55.03ドルと昨年11月28日以来の安値をつけました。中東情勢の緊張からブレント原油が約3%上昇して112ドル前後となる一方、AI投資への懸念から世界的にハイテク株が売られました。中国のCSI300指数は6月の高値から20%超下落して弱気相場入りし、韓国のKOSPI指数も3.5%下落しました。
米10年国債利回りは5.05%前後と1カ月ぶりの低水準へ低下し、FRBの利上げ観測も後退しましたが、金は支えられず、ポジション縮小や換金売りが優勢となりました。
■ 金曜日
金はアジア時間に一時4,000ドルを割り込みました。前日に4,060ドル付近のサポート水準を下回ったことで、テクニカルな売りと投機筋の買い持ちポジション解消が加速しました。銀も54ドル付近へ下落し、金銀比価は74倍を超える11カ月ぶりの高水準となりました。
前日には世界最大の金ETFの保有残高が約12トン減少し、金曜日には上海のプレミアムも約1.50ドルへ縮小しました。今後は、上昇トレンドラインが位置する3,985ドル付近で下げ止まるかが焦点となり、4,060ドル付近が最初の上値抵抗線として注目されています。
その他の市場ニュ―ス
- ロシア中央銀行の金準備は9月にさらに6トン減少しました。これにより、年初来の純売却量は62トンに達し、金保有量は2,264トンとなりました。
-
ワールド・ゴールド・カウンシル(WGC)によると、世界の金ETF保有量は先週0.3%増加し、過去最高となる4,278トンに達しました。過去3カ月では5.8%増加しており、その増加分の約5分の1をアジア上場ETFが占めていました。
-
コメックス(COMEX)のデータによれば、10月13日までの1週間に、市場が翌日の米消費者物価指数を待っていた際に、金、銀、プラチナで買い越しが減少、またはパラジウムで売り越しが増加していたこと。
-
金のネットロングは前週比3.3%減の345.49トンと、7週連続で減少して6月9日の週以来の低い水準へ下げていました。2025年の平均は465.8トン、2024年は555.8トン。
-
銀の先物・オプションのネットロングは24.6%減の892トンと今年2月10日以来の低さへ減少していました。2025年の平均は5,132.4トン、2024年は4,231.0トン。
-
プラチナのネットロングは13.5%減の10.9トンと、8月18日の週以来の低い水準へと減少していました。2025年の平均は16.2トン、2024年は9.4トン。
-
パラジウムは、2月3日の週以来のネットロングから3月17日の週にネットショートへ転じた後、13日までにネットショートが14.1%増の33.8トンと5週連続で増加して2025年5月13日の週以来の高い水準へと増加していました。2025年の平均は19.3トンのネットショート、2024年は32.6トンのネットショート。
-
金ETF最大銘柄のSPDR Gold Sharesの残高は、今週木曜日までに13.40トン(1.27%)減の1,045.644トンと8月31日以来の低さで、週間で減少する見込みとなっています。
-
金ETF第2位のiShares Gold Trustの残高は、今週木曜日までに0.50トン(0.11%)増の463.43トンと、週間の増加の見込みとなっています。
-
銀ETF最大銘柄のiShares Silver Trustの残高は、今週木曜日までに7.02トン(0.05%)増で15,458.69トンとなり、3週連続の週間の増加の見込みとなっています。
-
金銀比価(LBMA価格ベース)は、今週72台前半で始まり、本日金曜日に74台後半と昨年11月末以来の高さまで上昇して推移しています。2025年の平均は87.85、2024年は84.75、2023年は83.27、過去5年平均は82.44です。比価が高いほど銀が相対的に割安であり、低下するほどその割安感が薄れていることを示します。
-
上海黄金交易所(SGE)とロンドン金価格の価格差は、週平均が前週の8.10ドルのプレミアムから、8.72ドルのプレミアムへと若干ながら上昇していました。2025年の平均プレミアムは2.85ドル、2024年は15.15ドル、2023年は29ドル、2022年は11ドル、過去5年平均は6.9ドルです。
来週の主要イベント及び主要経済指標
今週の貴金属相場は、前週に引き続き、原油価格やAI関連株の動きに反応する展開となりました。
来週は、水曜日に米連邦公開市場委員会(FOMC)、木曜日に欧州中央銀行(ECB)、金曜日に日本銀行と、主要中央銀行による金融政策の発表が相次ぎ、市場の注目を集めることとなります。また、木曜日には、米連邦準備制度理事会(FRB)がインフレ動向を判断する上で重視する米コアPCE価格指数も発表されるため、その内容にも注目が集まります。
その他、主要経済指標の発表スケジュールの詳細は、主要経済指標(2026年10月26日~30日)をご覧ください。
ブリオンボールトニュース
今週の市場分析及び投資ガイドページには下記の記事が掲載されました。
-
主要経済指標(2026年10月19日~23日)今週の結果をまとめています。
-
主要経済指標(2026年10月26日~30日)来週の予定をまとめています。
なお、弊社のYouTubeチャンネルでは、日々の弊社の金価格ディリーレポート(英文)を音声でも配信中です。ぜひご視聴、ご登録ください。
ロンドン便り
英国では今週、生活費高騰や公共サービスへの不満を背景にフランス各地で拡大した抗議活動と暴動、戦闘が続くウクライナを巡るトランプ政権とロシアの停戦協議の動き、そして世界各地の政府機関や企業のウェブサイトにも影響を及ぼしたPHPの重大なセキュリティ脆弱性が大きく報じられました。
そうした中、英国政府が北海のジャックドー・ガス田での生産開始を承認し、今後の英国のエネルギー政策を巡る議論が活発になっています。今週は、このニュースをご紹介しましょう。
今回の承認により、早ければ今月末にも国内へのガス供給が始まり、ピーク時には英国の天然ガス生産を約6%押し上げる見込みです。中東情勢の緊迫化でエネルギーの安定供給が改めて課題となる中、政府は国内資源の活用によって輸入依存を抑え、数百人規模の雇用を守る意義を強調しています。
ただし、政府は今回の決定について、労働党が公約に掲げた「新たな油田・ガス田の探査許可を出さない」という方針の撤回ではないと説明しています。ジャックドーはすでにライセンスを取得していた事業で、従来の開発承認が環境影響評価の不備を理由に裁判所で取り消されたため、再審査が行われていました。政府は、採掘したガスを燃焼する際の排出量も考慮したうえで、2050年の温室効果ガス排出実質ゼロ目標と両立すると判断しています。
各政党の反応は分かれています。保守党は承認を歓迎しながら政府の判断の遅さを批判し、新規探査ライセンスの発給再開も求めています。リフォームUKも、ローズバンク油田の承認など、北海開発のさらなる推進を要求しています。一方、緑の党は「気候破壊」と強く反発し、自由民主党はジャックドーの役割は限定的・短期的だとして、再生可能エネルギーや住宅の省エネ対策によるガス依存からの脱却を求めています。
こうした開発推進と脱炭素の両立を図る施策として、政府は、北海の石油・ガス収入を再生可能エネルギーなどへの移行に振り向ける新基金の設立も発表し、当初20億ポンドを拠出する方針です。今後は、判断待ちのローズバンク油田への対応も含め、国内のエネルギーの安定供給と雇用の維持を、気候目標とどう両立させるかが問われることとなります。





 メールでのお問い合わせ