ニュースレター(2026年10月2日)弱い米PCE・雇用統計も、長期金利が数十年ぶりの高水準で金は週間下落
週間市場ウォッチ
今週金曜日の弊社チャート上のLBMA価格が決まる時間の価格と前週のLBMA価格を比較した一週間の変動率は以下の通りです。
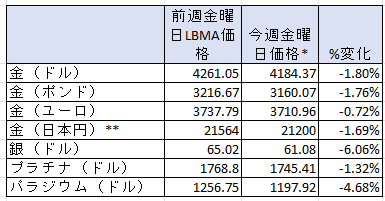
*金は午後3時の弊社チャート価格、銀は午後12時、プラチナとパラジウムは午後2時の価格。
**日本円価格はLBMA価格として発表されないために、弊社チャート上の金曜日午後3時の価格。
- 金:ドル建て価格は、6週連続で下落し、金曜日価格で7月31日以来の低値。
- 銀:2週連続の週間の下落で、金曜日価格で7月31日以来の低値。
- プラチナ:3週連続の週間の下落で、金曜日価格で8月14日以来の低値。
- パラジウム:5週連続の週間の下げで、金曜日価格で2025年9月19日以来の低値。
貴金属市場の動向(週間)
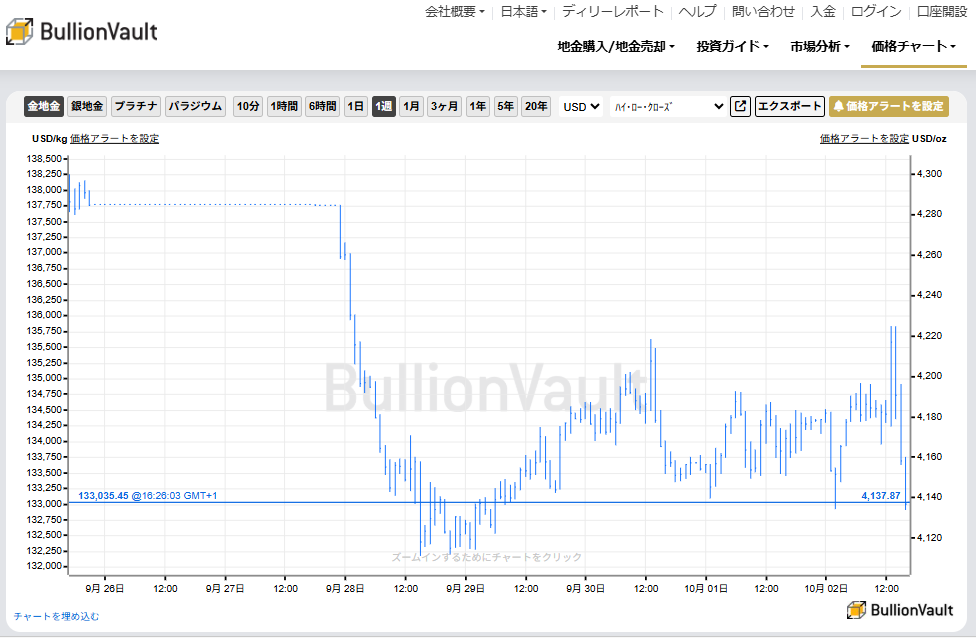
今週の金・銀相場は、週初に中東情勢を背景とした原油高によるインフレ懸念とFRBの追加利上げ観測から、米長期金利とドルが上昇したことで大きく下落しました。その後は、米労働市場の軟化を示す指標や予想を下回るインフレ指標を受けて買い戻される場面もありましたが、米長期金利が数十年ぶりの高水準へ上昇したことが上値を抑えました。金曜日には、米雇用統計が予想を大きく下回ったことでFRBの追加利上げ観測が後退し、金・銀ともに一時上昇したものの、その後は上げ幅の多くを失い、週間では下落となりました。
こうした米長期金利が数十年ぶりの高水準にあるという、金にとって大きな逆風となる環境にもかかわらず、金価格は歴史的に高い水準を維持しており、その底堅さが目立っています。
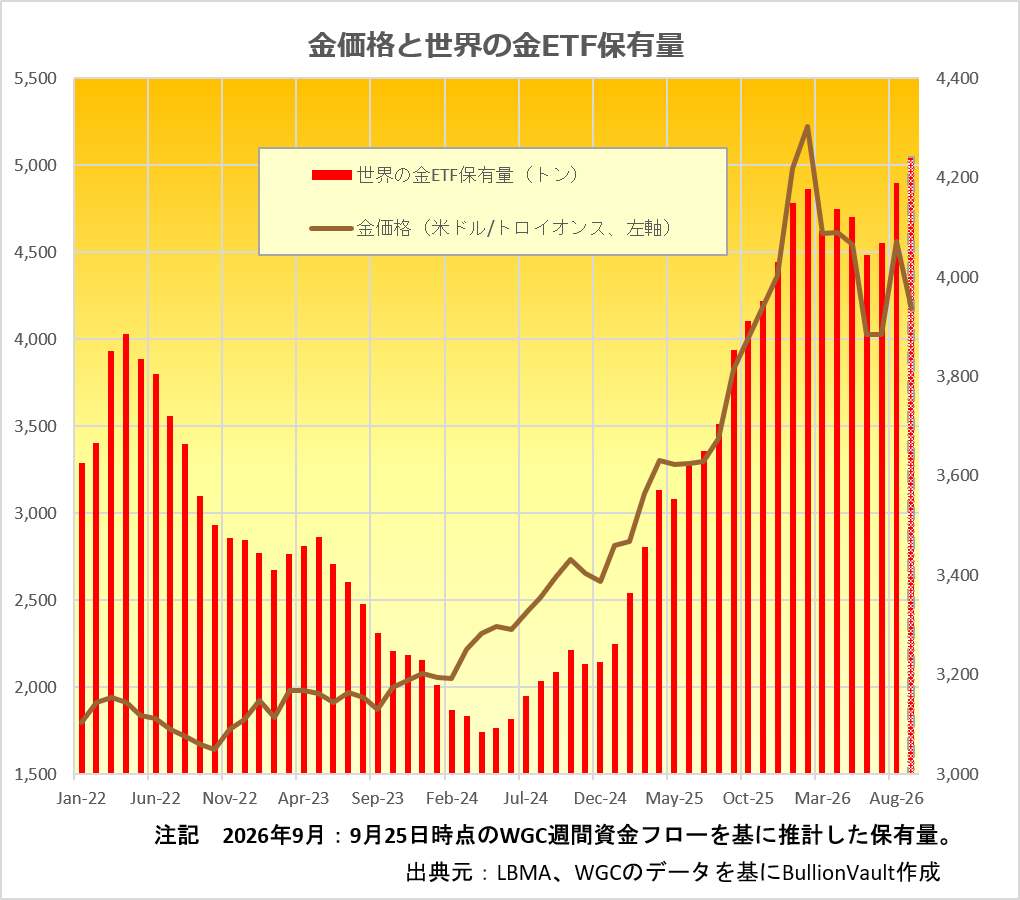
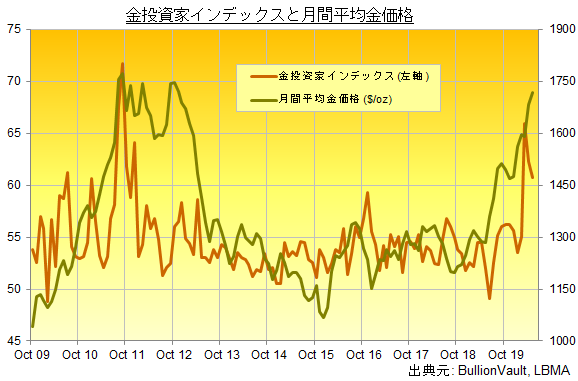
また、下記のチャートが示すように、9月に金価格が8.5%下落する中でも、世界の金ETFへの投資需要は堅調に推移しています。世界最大の金ETFであるSPDR Gold Shares(GLD)と第2位のiShares Gold Trust(IAU)の金保有量も、今週木曜日までにいずれも増加しています。金価格の下落局面でもETFへの資金流入が続いていることは、投資家の金に対する強い関心が続いていることを示しています。
今週の貴金属相場の動き(日次)
■ 月曜日
米国とイランの対立が続き、ホルムズ海峡の再開を巡る協議の進展期待が後退したことから、原油価格は高止まりし、北海ブレント原油は1バレル=105ドル前後で推移していました。
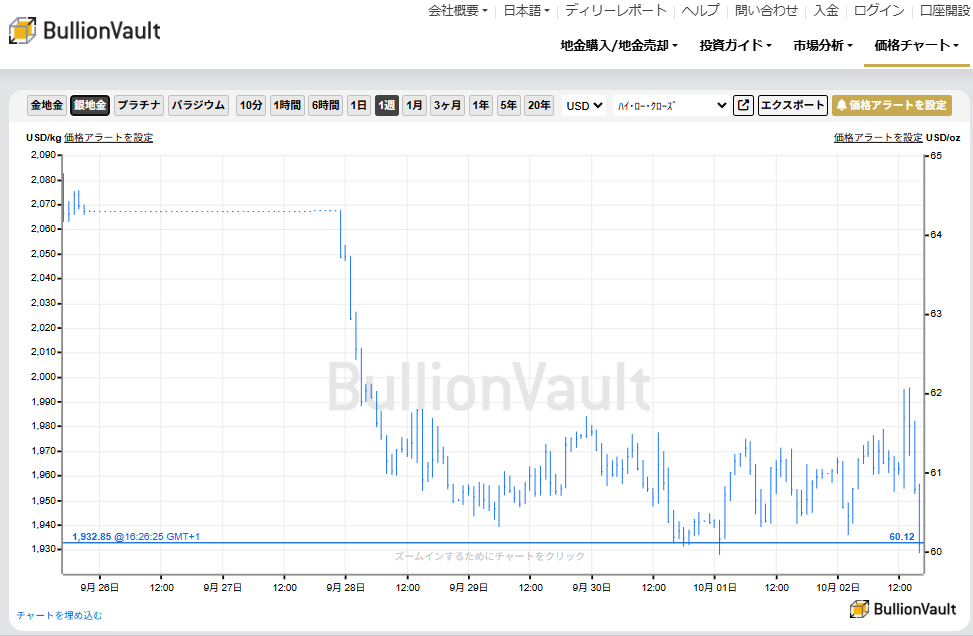
原油高によるインフレ圧力への懸念から、米連邦準備制度理事会(FRB)の利上げ観測が強まり、米10年国債利回りは2007年以来の高水準へ上昇しました。これを受けてドルも上昇し、金・銀価格の重しとなり、それぞれトロイオンスあたり4,105ドル、60.65ドルと、ともに8月5日以来の安値へ下落していました。
■ 火曜日
金相場は、前日に7週間ぶりの安値まで急落した反動に加え、米労働市場の若干の軟化を示す経済指標を受けて買い戻され、トロイオンスあたり4,184ドル前後へ反発しました。
米JOLTS求人件数などが予想を若干下回り、労働市場の減速が示されたことで、FRBの金融引き締め観測がやや後退しました。また、ニューヨーク連銀のウィリアムズ総裁が、次の利上げを判断するまでには時間があるとの認識を示したことで、短期金利は低下しました。
一方、米国債市場では長期金利の上昇が続き、米10年国債利回りは2007年以来、30年国債利回りは2002年以来の高水準へ上昇。ドルも上昇したことから、金の上値を抑える要因となりました。
■ 水曜日
同日発表された米国のインフレ指標が市場予想を下回ったことを受けて、米国債利回りが一時低下し、ドルも軟化したことから、金・銀相場は上昇しました。
FRBがインフレ指標として重視する8月の個人消費支出(PCE)価格指数は市場予想を下回り、前月分も下方修正されました。これを受けて10月のFRB利上げ観測が後退し、金は一時トロイオンスあたり4,210ドル、銀は61.51ドル近辺まで上昇しました。
しかし、その後は米10年国債利回りが上昇に転じたことで、金・銀ともに指標発表後の上げ幅を失いました。同日発表されたADP民間雇用者数が市場予想を上回り、4-6月期の米GDP成長率も年率2.2%へ上方修正されるなど、米経済の底堅さが示されたことも長期金利を押し上げました。
LBMA価格ベースでの9月の下落率は、金が8.5%、銀が13.6%と、それぞれ3月、6月以来の大幅な月間下落率となりました。
■ 木曜日
金・銀相場は、ロンドン時間午前中に米国債利回りが一段と上昇したことで下落しましたが、その後、長期金利が高値から低下に転じたことから下げ幅を縮小しました。
米10年国債利回りはロンドン時間午前中に2002年以来の高水準まで上昇しましたが、その後は米国債が買い戻され、利回りが低下しました。フランスの財政不安から同国債が売られる一方、安全資産として米国債が買われたことに加え、FRBのジェファーソン副議長が追加利上げの必要性を判断するにはさらに時間が必要との見方を示したことも、米国債利回りの低下を支えました。
一方、中東情勢を巡る地政学的リスクを背景に原油価格は上昇していました。
■ 金曜日
金・銀相場は、米雇用統計が市場予想を下回ったことを受け、米国債利回りとドルが低下したことから一時上昇しましたが、その後は上げ幅を縮小しました。
9月の米非農業部門雇用者数は前月比2万9,000人増と、市場予想の約9万人増を大きく下回り、失業率も前月の4.1%から4.2%へ上昇しました。また、平均時給の伸びも予想を下回りました。これを受けてFRBの追加利上げ観測が後退し、金は一時トロイオンスあたり4,216ドル、銀は61.87ドルまで上昇しました。
しかし、その後は金・銀ともに上昇分の多くを失いました。一方、原油価格は2%超下落し、北海ブレント原油は1バレル100ドルを下回りました。
その他の市場のニュース
-
コメックス(COMEX)のデータによれば、米国とイランの協議進展への期待から原油価格が下落し、貴金属価格が若干ながら上昇に転じていた9月22日までの1週間に、金とパラジウムのネットロングポジションは減少し、銀とプラチナは増加していました。
-
金のネットロングは前週比4.2%減の408.49トンと、4週連続で減少して7月28日の週以来の低い水準へ下げていました。2025年の平均は465.8トン、2024年は555.8トン。
-
銀の先物・オプションのネットロングは3.0%増の2,024トンへ増加していました。2025年の平均は5,132.4トン、2024年は4,231.0トン。
-
プラチナのネットロングは6.6%増の15.2トンと、8月25日の週以来の高い水準へと増加していました。2025年の平均は16.2トン、2024年は9.4トン。
-
パラジウムは、2月3日の週以来のネットロングから3月17日の週にネットショートへ転じた後、22日までにネットショートが6.1%増の18.6トンと7月28日以来の高い水準へと増加していました。2025年の平均は19.3トンのネットショート、2024年は32.6トンのネットショート。
-
金ETF最大銘柄のSPDR Gold Sharesの残高は、今週木曜日までに2.00トン(0.19%)増の1,056.551トンと9月29日以来の高さで週間で2週連続の増加傾向となっています。月間では9月に13.34トン(1.34%)増と3ヶ月連続の月間の増加。
-
金ETF第2位のiShares Gold Trustの残高は、今週木曜日までに0.30トン(0.06%)増の463.50トンと9月23日以来の高さで、週間の増加傾向となっています。月間では9月に3.0トン(0.65%)の増加で、4月以来の初めて月間で増加。
-
銀ETF最大銘柄のiShares Silver Trustの残高は、今週木曜日までに26.69トン(0.17%)減で15,352.00トンと9月23日以来の低い水準となり、週間で減少傾向となっています。月間では9月に7.92トン(0.05%)減と2ヶ月ぶりに減少。
-
金銀比価(LBMA価格ベース)は、今週67台半ばで始まり、水曜日にほぼ69まで上昇後、本日は68台前半へ若干戻して推移しています。2025年の平均は87.85、2024年は84.75、2023年は83.27、過去5年平均は82.44です。比価が高いほど銀が相対的に割安であり、低下するほどその割安感が薄れていることを示します。
-
上海黄金交易所(SGE)とロンドン金価格の価格差は、前週の6.04ドルのプレミアムから、今週木曜日から一週間の長期休暇へ入る前に12.92ドルへ上昇していました。2025年の平均プレミアムは2.85ドル、2024年は15.15ドル、2023年は29ドル、2022年は11ドル、過去5年平均は6.9ドルです。
来週の主要イベント及び主要経済指標
今週も、中東情勢を受けた原油価格の動きに市場の注目が集まりました。また、米国の雇用関連データや、米連邦準備制度理事会(FRB)がインフレ指標として重視する米個人消費支出(PCE)コアデフレーター、米GDPなど、FRBの政策金利見通しに影響を与える経済指標も注目されました。
来週も引き続き中東情勢が注目されますが、経済指標・イベントでは、水曜日に発表される米連邦公開市場委員会(FOMC)の議事要旨が重要となります。また、インフレ懸念に加え、主要国の債務規模や利払い費への懸念を背景に、主要国の長期金利が今週、数十年ぶりの高水準へ上昇していることから、長期金利の動向にも引き続き注目することとなります。
その他、主要経済指標の発表スケジュールの詳細は、主要経済指標(10月5日~9日)をご覧ください。
ブリオンボールトニュース
今週の市場分析及び投資ガイドページには下記の記事が掲載されました。
-
主要経済指標(2026年9月28日~10月2日)今週の結果をまとめています。
-
主要経済指標(10月5日~9日)来週の予定をまとめています。
なお、弊社のYouTubeチャンネルでは、日々の弊社の金価格デイリーレポート(英文)を音声でも配信中です。ぜひご視聴、ご登録ください。
ロンドン便り
今週も中東とウクライナ情勢は引き続き大きく伝えられていましたが、それに加え英国では、週末に英空軍基地RAF Fairford付近で発生し、テロの可能性も含めて捜査が続けられている事件や、イスラエル行きの航空機で副操縦士が機長を刺し、テロとの関連も含めて捜査されている事件、そして与党・労働党の年次党大会について大きく報じられています。
そこで今週は、今後の労働党政権が目指す政策の方向性を示した、党大会でのバーナム首相の演説についてまとめてみましょう。
7月にスターマー前首相の後を継いだバーナム首相は、9月29日にリバプールで行われた首相就任後初の労働党大会での演説で、英国は長年「間違った道」を歩んできたとして、住宅、エネルギー、水道、介護など生活に不可欠な分野への政府の関与を強め、「新たな道」へ転換すると訴えました。具体的には、戦後以来最大規模となる公営住宅建設、国有の送電網整備を担う「Great British Grid」の設立、水道事業への公的関与の強化などを打ち出しました。また、当面の生活費負担を軽減するため、電気料金に対する付加価値税(VAT)を6カ月間ゼロとし、2027年にはイングランドのバス運賃を1回2ポンド以下に抑える方針も示しました。
さらに、NHS(国民保健サービス)をモデルとした「National Care Service(全国介護サービス)」を次期議会で創設し、高齢者のパーソナルケアを原則無料とする方針を表明しました。その財源の一部として、2030年4月から公的年金の「トリプルロック」を見直し、年金額を少なくとも物価上昇率または2.5%のいずれか高い方に合わせて引き上げる仕組みとする考えを示しました。一方、こうした改革を新たな借り入れによって賄うことはしないと強調しています。
また、バーナム首相はBrexitについて「利益よりも害をもたらした」と述べ、EUとの長期的な関係を改めて検討する必要があると主張しました。EUへの再加盟だけでなく、単一市場や関税同盟への参加も将来的な選択肢から排除しない姿勢を示しており、11月に予定される英EU首脳会議を前に、今後の選択肢を国民に提示する考えです。さらに、次期総選挙では現在の小選挙区制を変更する選挙制度改革を労働党の公約に盛り込む方針も表明しました。
演説は労働党大会では概ね好意的に受け止められ、メディアでもバーナム首相が住宅、介護、エネルギーからEUとの関係、選挙制度に至るまで、英国の将来について大きな構想を打ち出したことが注目されました。一方、野党からは年金制度の見直しなどへの批判も出ており、メディアからも、こうした幅広い政策を厳しい財政状況の中でどのように実現し、財源を確保するのかについて疑問が示されています。
今回の演説は、英国の今後10年間の方向性を大きく変えようとする野心的な内容となりました。ただ、これらの政策が実際にどこまで実行可能なのかについては、今月28日に発表される予算案で示される具体的な財政・経済政策、そしてそれを受けた国債市場をはじめとする金融市場の反応などから、順次見えてくることになるでしょう。





 メールでのお問い合わせ