2月29日の急落相場の背景と今後の行方
スタンダードバンク東京支店長の池水雄一氏が「池水雄一のゴールドディーリングのすべて2」で先月末に起こった、金価格の急落の背景を解説し、今後の動向について予想しています。
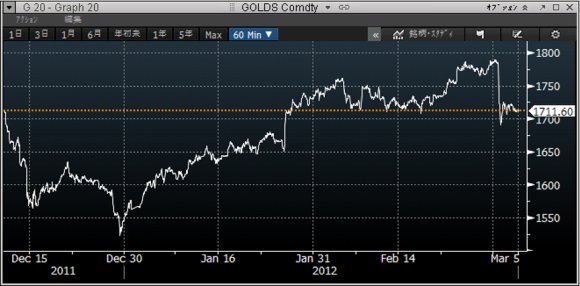
昨年二回一日に100ドルを越える大きな下落の日がありました。当然これは前代未聞のできごとであり、現在のゴールド相場の流動性のなさ、変化率の大き さを改めて認識させられるものでした。そして2012年に入ってゴールドは1560ドルから1780ドルへ比較的平穏に上昇を続けてきましたが、2月29 日、またほぼ100ドルもの大きな動き(もちろん下げ!)がありました。考えてみれば昨年の二回の動きも下げでした。
基本的にこういった大きな動きは、新規のポジションを作ることから起きるものではなく、既存のポジションの手仕舞い時に起きます。新しいポジションを作 るときはあせる必要がありません。リスクを新たに取りにいく、つまりまだリスクのない状態であるからです。それに対して、すでに持っているポジションに関しては、もはやリスクを持っており、それを利食うもしくは損切るにしても、それが直接損益となるから、そのチャンスを逃すまいと投資家は非常にあせって動くからです。そして現在そうした投資家のポジションが圧倒的にロングに偏っているという状況から、このように激しく一方に動くときというのはほぼ決まって 「急騰」ではなく「急落」になるのですね。
さて、ではこの日2/29日になにがあったか、以下私が毎日書いているBruce Report の3/1日号を引用です。
アジア、ロンドンを通じて1780ドル台後半、アジアでは一時今回の高値を更新する1790.60 という高値をつけましたが、Bernanke FRB議長の議会証言が今回は今までとは逆のショックをマーケットに与えました。冷静に読むとそれほど今までとトーンが変わったわけではありませんでした が、QE3を示唆するものがなにもなかったということが、逆に「期待が大きすぎ」「ポジションを取り過ぎた」市場にとっては失望を与えたようです。また 「雇用の改善のスピードに驚いている」といった表現がそれに拍車をかけたようです。
これまでBernanke議長の証言では必ずとゴールドは上昇していましたが、今回は全く逆の動きで、それがFlash outのきっかけになるという皮肉な結果となりました。一時ほぼ100ドル近い急落で、このところの上昇局面でずっと売りに回っていたアジアの実需筋がど ういう動きをしてくるかが興味あるところです。在庫がだぶつきになっていたのが一挙にはけるということになりそうです。結果的にまた高値を売ったアジアの実需筋が、買っていた欧米ファンドの損切り売りによって利食いといういつものパターンになりそうです。実需はやはり強し、というところでしょうか。
市場全体にとっては年初から全く調整局面のないまま上昇を続けてきた相場にようやく調整が入ったというところでしょうか。実需はおそらく1700ドルの境では買い意欲旺盛だと思えるので、このあたりではホールドされて、ファンドの損切りが終わればまた落ち着いてじわじわ上昇ということになるのでは思われます。このdipもし実需が買うなら拾い場かもしれませんね。しかし今回もまた1800ドルは越えられず。昨年の9月以来3度目のトライも失敗に終わりました。これで1800ドルが一層重たく意識されるようになりますね。
しかし1790ドルの高値をつけたその日にこの急落。やはり昨年からのボラティリティから一日にどちらに100ドル動いてもおかしくないマーケットと日ごろから思っていますが、実際にまた起きるときついですね。昨年のFlash outの例を見るとそのご2-3日は証拠金要因の売りなどが続いたので、今日明日の今週の残りはComexからの売りが出やすい状況になりそうです。そしてきっと大きく下がったどこかで(ロングがみんな売っているところで)しらっとロングできる人が大きく儲ける人なんでしょうね。
さきほど来たニューヨークからのレポートによると、マーケットの噂では、どこかのファンドが30,000 lots ものComex Goldを売ったと。30,000 lots というと 3,000,000 toz = 93トン!!そりゃあ、下がるわ。下のチャートのまっすぐの線。これは93トンものゴールドが成り行きで売られた結果ですね。この下げ幅は史上三番目で す。しかし昨年2回、100ドルを越えるFlash outがありましたが、(8月と9月)いずれの場合もその底値から2日以内に8-9%上昇しています。今日の例、1688ドル底値だったとすると、1830ドルまで戻るということになりますね。今回もそうなるかどうかはもちろんわかりませんが、このような極端な動きのあとは、当然ながら、それに対す る戻しも大きくなるはずです。ここでトレンドが変わったとみないのであれば、この極端なFlash outは買っておけばいいポジションになるのではないでしょうか。
(引用ここまで)
さて、この急落直後のマーケットはアジアの実需のバーゲン・ハンティングの買いで急速に1720ドル台まで戻しました。上にも書いているように、やはり 一日で100ドルを越える急激な動きは同考えてもやりすぎ(overshootといいます。)。必ずその反動の「自己修正」の動きが入ります。こういった 例はゴールドのマーケットでほぼ確実の超短期的利ざやが目指せる稀な例であるといえます。
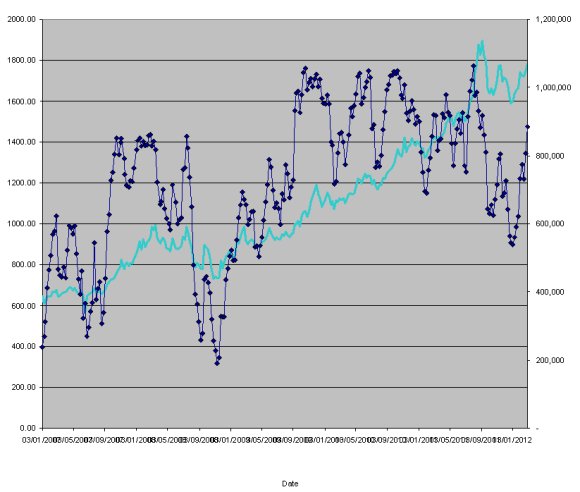
今回の急落のきっかけになったのはBernanke議長の発言でしたが、その背景にあったのは、やはり大きくなった投資家ロングポジションであったと言 えると思います。前日2/28日現在のCFTCの数字によると、投資家のロングポジションは昨年9月の急落直前のレベルまで戻していました。(下記チャー ト)昨年何度も1000トンロングで頭を打っていたので、もう少しロングが増える可能性があるかと考えていましたが今回はそこまでは行きませんでした。そ して9月の急落以来2度目の1800ドルトライも実らず。外部環境は何も変わらず、相変わらずゴールドは上昇基調にあると考えますが、1800ドルの心理 的壁は以前にもまして固くなったと思われます。この急落をいやすのには少し時間がかかりそうです。
以上





 メールでのお問い合わせ