ニュースレター(2026年11月13日)米利上げ観測の強まりで金は4,000ドル割れ、銀も50ドルを下回る
週間市場ウォッチ
今週金曜日のLBMAの各オークションの開始時刻における弊社チャート価格を、前週金曜日のLBMA価格と比較した騰落率は以下の通りです。
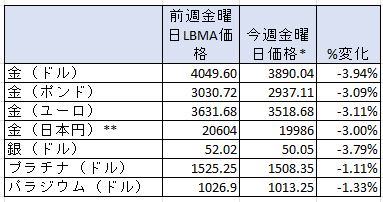
*今週のドル建て価格には、金は午後3時、銀は正午、プラチナとパラジウムは午後2時の弊社チャート価格を使用しています。時刻はすべてロンドン時間です。
**日本円建ての週間騰落率は、弊社チャートの金曜日午後3時の価格を前週の同時刻と比較しています。
ドル建てでは、前週に金が2週ぶり、銀が6週ぶり、プラチナが7週ぶり、パラジウムが9週ぶりに週間で上昇しましたが、今週はいずれも下落に転じました。金曜日の比較価格では、金は昨年10月3日以来、銀は昨年11月21日以来、プラチナとパラジウムはともに今年10月30日以来の安値となりました。
貴金属市場の動向(週間)
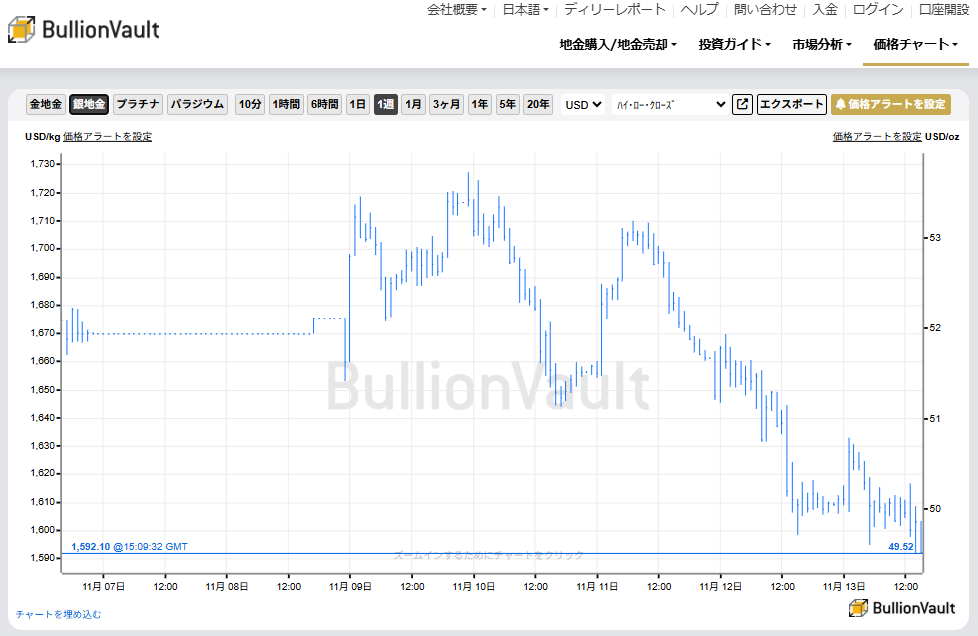
今週の金・銀相場は、週初に反発した後、米国の利上げ観測が強まる中で下落に転じました。
週初は、原油安とドル安を背景に金・銀ともに買い戻されました。しかし、米消費者物価指数(CPI)が市場予想を上回ると、米連邦準備制度理事会(FRB)の利上げ観測が強まり、ドルと米長期金利の上昇が金・銀相場を圧迫しました。
週後半には、FRB高官からインフレを警戒する発言が相次ぎました。さらに、トランプ米大統領がイランとの合意は必要ないと述べたと伝わり、原油価格が反発しました。原油高でインフレ再加速への懸念が強まり、FRBの追加利上げ観測が一段と広がる中、金・銀は下げ幅を拡大しました。金曜日に発表された米卸売物価指数(PPI)でも、総合指数の前年比上昇率が約4年ぶりの高水準となり、金・銀の戻りは限られました。
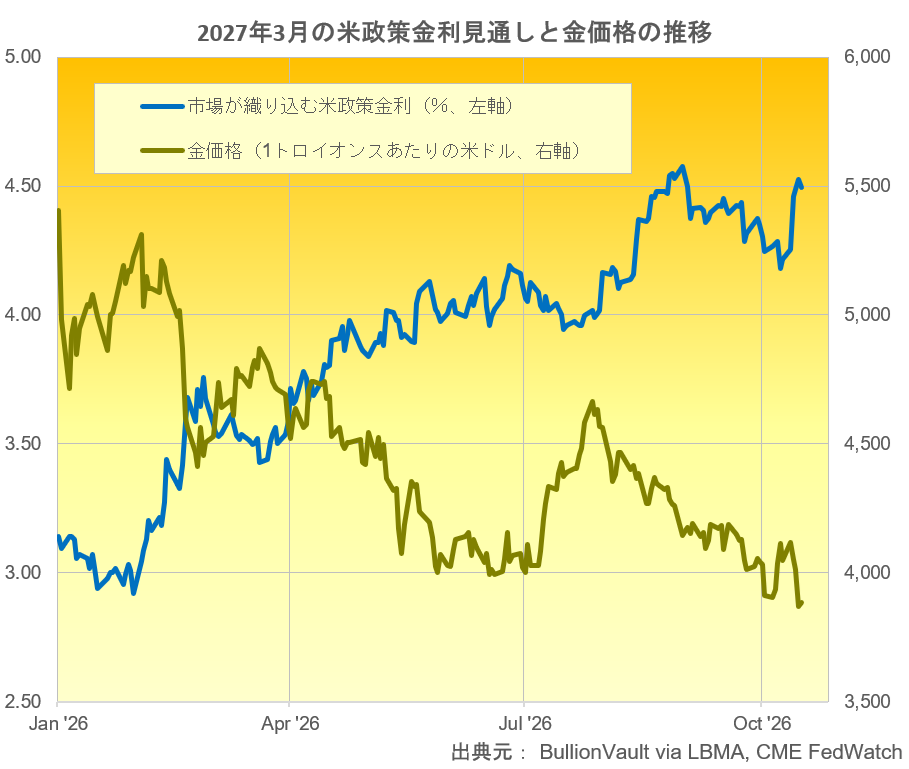
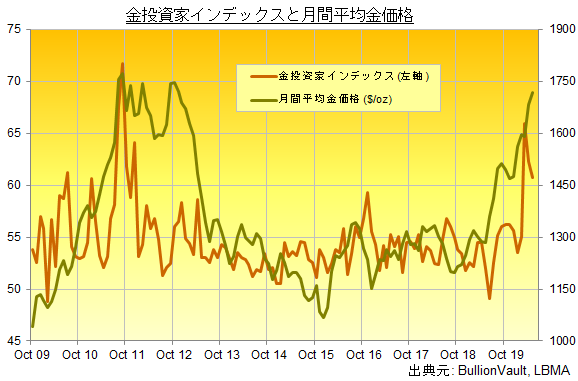
今週のチャートでは、来年3月時点の米政策金利に対する市場の見通しと、ドル建て金価格の推移を示しています。市場が来年3月までに少なくとも2回、各0.25ポイントの利上げ(累計0.50ポイント以上)を織り込むにつれ、ドル建て金価格が下落したことが分かります。
今週の貴金属相場の動き(日次)
■ 月曜日
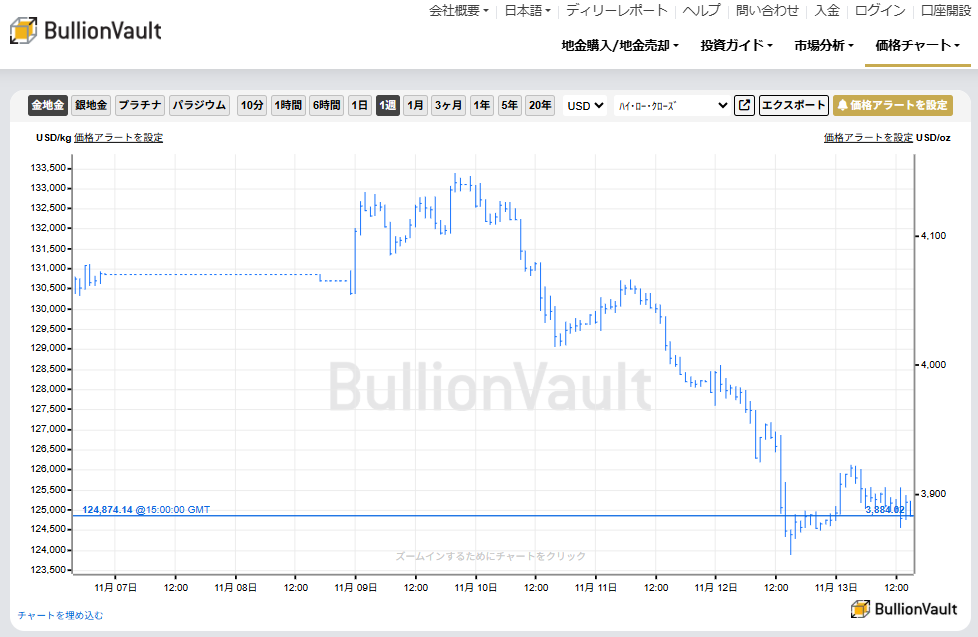
米国とイランの和平協議が進展するとの観測から原油価格が下落し、ドルインデックスも弱含む中、金は一時1トロイオンスあたり4,148ドル、銀は53.72ドルまで上昇しました。
週末に、エヌビディアのジェンスン・フアンCEOと、中国のスパイ疑惑が報じられた人物との関係が伝えられ、月曜日に同社株は下落しました。
■ 火曜日
米CPIが市場予想を上回ると、ドルと米国債利回りが上昇し、金・銀は週初の上昇分を失いました。金は一時1トロイオンスあたり4,014ドル、銀は51.14ドルまで下落しました。
FRBのウォラー理事は12月の利上げを支持し、インフレの加速が続けば0.50ポイントの利上げも検討すべきだとの考えを示しました。ダラス連銀のローガン総裁も、0.25ポイントの利上げが少なくともあと2回必要との見方を改めて示しました。先物市場では12月の利上げがほぼ完全に織り込まれ、0.50ポイントの利上げ確率は14%強となりました。
米10年国債利回りは10月末以来となる5%台へ上昇し、ドルインデックスも10月半ば以来の高値を付けたことで、金・銀相場への下押し圧力が強まっていました。
■ 水曜日
ドルインデックスが昨年春以来の高値をつける中、金は1トロイオンスあたり4,000ドルを割り込み、一時3,978ドルまで下落しました。銀も52ドルを割り込み、一時51.21ドルまで下げました。米国債市場は退役軍人の日で休場でした。
一方、米株式市場では、AI向けクラウドを手掛けるコアウィーブの好決算を受け、AIインフラ投資を巡る懸念が和らいでいました。AI関連株に押し目買いが入り、ナスダック100指数は2.3%上昇し、米中間選挙以降の下落分をほぼ取り戻していました。
■ 木曜日
金・銀相場はともに大幅に下落しました。金は一時1トロイオンスあたり3,853ドルと13カ月ぶりの安値をつけました。銀も50ドルを割り込み、一時49.71ドルと約1年ぶりの安値をつけました。
トランプ米大統領がイランとの合意は必要ないと述べたと伝わる中、原油価格は約2カ月ぶりの安値から2日続伸。米消費者物価指数(CPI)が予想を上回り、米連邦準備制度理事会(FRB)高官からインフレを警戒する発言が相次いでいたところに原油高が重なり、米利上げ観測が一段と強まりました。
米10年債利回りは再び5%を上回り、ドルインデックスは2025年4月以来の高値をつけました。米金利の上昇とドル高が、金・銀相場を押し下げることとなりました。
■ 金曜日
金曜日の金・銀相場は、アジア時間に反発したものの、ドル高と米長期金利の上昇を受け、米卸売物価指数(PPI)の発表を前に上げ幅を失いました。
10月のPPIはおおむね市場予想に沿ったものの、総合指数は前年同月比6.5%上昇と、前月の6.3%から加速し、2022年11月以来、約4年ぶりの高い伸びとなりました。食品とエネルギーを除くコア指数も前年同月比5.0%上昇しました。卸売段階で根強い物価上昇圧力が示され、米連邦準備制度理事会(FRB)が追加利上げに動くとの観測も、金・銀の上値を抑えました。
ロンドン時間午後3時時点では、金は1トロイオンスあたり3,895ドル前後、銀は49.89ドル前後で推移しています。
その他の市場ニュース
-
米商品先物取引委員会(CFTC)の建玉報告によると、11月3日までの1週間に、資金運用業者の先物・オプション合算では、金と銀の買い越しが縮小し、プラチナは売り越しに転じ、パラジウムの売り越しは拡大しました。
-
金のネットロングは前週比2.9%減の324.40トンと、10週連続で減少して6月9日の週以来の低い水準へ下げていました。2025年の平均は465.8トン、2024年は555.8トン。
-
銀の先物・オプションのネットロングは8.2%減の414トンと6週連続で減少して2024年2月27日までの週以来の低水準となりました。2025年の平均は5,132.4トン、2024年は4,231.0トン。
-
プラチナは、11月3日までの週に買い越しから売り越しに転じ、売り越し幅は1.7トンとなりました。売り越しは2025年5月6日までの週以来です。2025年の平均は16.2トン(ネットロング)、2024年は9.4トン(ネットロング)。
-
パラジウムは、2月3日の週以来のネットロングから3月17日の週にネットショートへ転じた後、11月3日までにネットショートが14.2%増の47.8トンと8週連続で増加して2024年8月6日の週以来の高い水準となりました。2025年の平均は19.3トンのネットショート、2024年は32.6トンのネットショート。
-
金ETF最大銘柄のSPDR Gold Sharesの残高は、今週木曜日までに0.66トン(0.06%)減の1,040.703トンと2週連続で減少する見込みとなっています。
-
金ETF第2位のiShares Gold Trustの残高は、今週木曜日時点で前週末から変わらず、460.81トンと、9月9日以来の低い水準です。
-
銀ETF最大銘柄のiShares Silver Trustの残高は、今週木曜日までに25.77トン(0.16%)減で15,684.52トンとなり、10月30日以来の低い水準で、5週ぶりの週間減少となる見込みです。
-
金銀比価(LBMA価格ベース)は、今週77台後半で始まり、水曜日に76台後半まで下げたものの、本日再び79台後半へと上昇し、昨年11月初旬以来の高さで推移しています。2025年の平均は87.85、2024年は84.75、2023年は83.27、過去5年平均は82.44です。比価が高いほど、金に対する銀の相対価格が低いことを示します。
-
上海黄金交易所(SGE)とロンドン金価格の価格差は、週平均で、前週の7.83ドルのプレミアムから、0.84ドルのディスカウントへと転換していました。2025年の平均プレミアムは2.85ドル、2024年は15.15ドル、2023年は29ドル、2022年は11ドル、過去5年平均は6.9ドルです。
来週の主要イベント及び主要経済指標
来週は、水曜日に公表される前回の米連邦公開市場委員会(FOMC)の議事要旨が注目されます。米利上げ観測が強まる中、FRB内でインフレと今後の政策をめぐってどのような議論が交わされたかが焦点です。同日には、英国とユーロ圏の消費者物価指数も発表されます。
その他、主要経済指標の発表スケジュールの詳細は、主要経済指標(2026年11月16日~22日)をご覧ください。
ブリオンボールトニュース
今週の市場分析及び投資ガイドページには下記の記事が掲載されました。
-
主要経済指標(2026年11月9日~13日)今週の結果をまとめています。
-
主要経済指標(2026年11月16日~22日)来週の予定をまとめています。
-
金価格ディリーレポート(2026年11月9日)金価格は上昇、エヌビディアの「スパイ」疑惑でナスダックのハイテク株売り続く
なお、弊社のYouTubeチャンネルでは、日々の弊社の金価格ディリーレポート(英文)を音声でも配信中です。ぜひご視聴、ご登録ください。
ロンドン便り
今週の英国では、エヌビディアのフアンCEOをめぐるスパイ疑惑やその後の辞任、ウクライナの停戦協議が大きく報じられました。英国関連では、バーナム首相の国連気候変動会議(COP31)出席や、チャールズ国王が参列した戦没者追悼式典が話題となりました。経済面では、英国の7〜9月期の実質GDPが前期比0.7%増と、約2年半ぶりの高い伸びを記録したことも伝えられています。
木曜日(12日)、英フィナンシャル・タイムズ(FT)は、この秋に英国の大学院に新たに入学した留学生が、前年より19%減ったと報じました。世界437大学を対象とした調査によると、米国は13%減、カナダは3%減でした。英国の学部への新規留学生は2%減で、落ち込みは大学院に集中しています。
背景にあるのが、英国政府による移民政策の厳格化です。2024年1月から、授業を中心とする修士課程の留学生は原則として配偶者や子どもを同伴できなくなりました。また、博士号取得者などを除き、卒業後に英国に滞在して働ける「グラデュエート・ビザ」の期間も、2027年1月以降の申請分から2年から18カ月に短縮されます。英内務省によると、2026年6月までの1年間に発給された留学ビザは、本人と同伴家族を合わせて約38万3千件と、2023年6月までの1年間のピークから41%減りました。直近1年では、留学生本人への発給も前年比12%減っています。
英国全体の長期純移民数(入国者から出国者を差し引いた数)も、2023年3月までの1年間のピークである94万4千人から、2024年は33万1千人、2025年は17万1千人へと減少しました。ただ、英国家統計局(ONS)によると、2025年の減少を主にけん引したのは就労目的の入国者です。EUなどの域外の国籍を持つ人のうち、留学関連で英国に長期入国した人は、2023年のピークを大きく下回る一方、2025年には前年比7%増の29万4千人でした。純移民数、ビザ発給件数、大学への新規入学者数は、それぞれ異なる動きを捉えています。
留学生の減少が英国にとって重いのは、高等教育が重要な輸出産業だからです。英教育省によると、2024年の高等教育の輸出収入は266億ポンドで、その約9割に当たる239億ポンドを、留学生の授業料と英国での生活費が占めました。大学にとっては、留学生から得る授業料が国内学生の教育や研究を支える財源にもなっています。さらに政府は、2028年8月からイングランドの高等教育機関に留学生1人当たり年925ポンドの賦課金を課す法案(草案)を公表しています。
英国政府は2030年までに教育関連の輸出収入を年400億ポンドに伸ばす目標を掲げています。その一方で、家族の同伴制限や卒業後の滞在期間の短縮は、留学先としての英国の魅力に影響し、賦課金は大学の財政に新たな負担を加えます。移民を抑えながら、英国の主要な輸出産業である高等教育をどう支えるのか。大学院への新規留学生が約2割減ったという今回の調査は、その両立の難しさを浮き彫りにしています。





 メールでのお問い合わせ